
Fed升息打亂AI多頭?算力需求、缺料潮仍強 2專家拆解台股續航關鍵
 AI
,
Fed
,
升息
,
AI算力
樂觀情境的基調是,即使聯準會(Fed)升息,只要AI趨勢的強度不轉弱,台股中長期多頭就會持續。因此,當最新Fed利率決議結果為升息1碼時,AI需求強度是否受到壓抑這件事自然成為市場關注焦點,所以本文就從這個問題開始談起。
Rachel專家小檔案
財經M平方創辦人,曾任金融業分析師,擅長總經與趨勢分析。致力整合全球上千萬筆數據,透過金融與科技,推廣「全民學總經,為自己的投資負責」。曾獲2019百大MVP經理人、2020飛雁女性創業菁英獎、2023Gen.T 新銳先鋒,更帶領M平方獲得第八屆經濟部國家產業創新獎。
Min 專家小檔案
台大財金系畢,現攻讀倫敦商學院(LBS)財務碩士並於當地半導體創投實習。擁有逾8年投資研究資歷,曾任富果投資分析師及資產3億美元之創投機構,具千萬美元級半導體新創投資實績。現為「Min 投資說書小棧」版主,受邀大專院校演講累計逾150場。
升息將打亂AI多頭?兩專家指算力需求說No
先說結論:兩位專家都認為AI需求的支撐依然強勁。Rachel指出,OpenAI與Anthropic兩大公司年化營收已突破1000億美元,加上代理式AI的token用量持續攀升,顯示下游終端需求足以撐住中上游供應鏈的擴張。Min則從算力需求的結構補充,只要模型持續朝更強方向演進,運算需求便會同步增加,這股動能不易受單一總經事件左右。
資本支出的規模也還在成長。全球CSP今(2026)年資本支出約8500億美元,明年可能上看1兆至1.2兆美元。兩組統計口徑雖不同,但都指向資本支出尚未出現縮手跡象。
在台灣供應鏈方面,Min指出,多數AI供應鏈類股的營收和每股盈餘預估持續上修。Rachel則從庫存與出口數據觀察後續成長。
台積電第二季存貨週轉天數由70.48天增加至76.48天。Rachel認為,這次增加主要是台積電為新平台出貨提前備料。她也預估台灣出口下半年可維持40%以上成長,第4季單月可能從上半年約800億攀升至900億美元,明年上半年則有機會突破千億美元。若出口走勢符合預期,她認為AI帶來的成長動能正逐步擴大,不再只集中於少數AI概念股。
巨頭軍備競賽停不下來 算力擴張引爆AI缺料潮
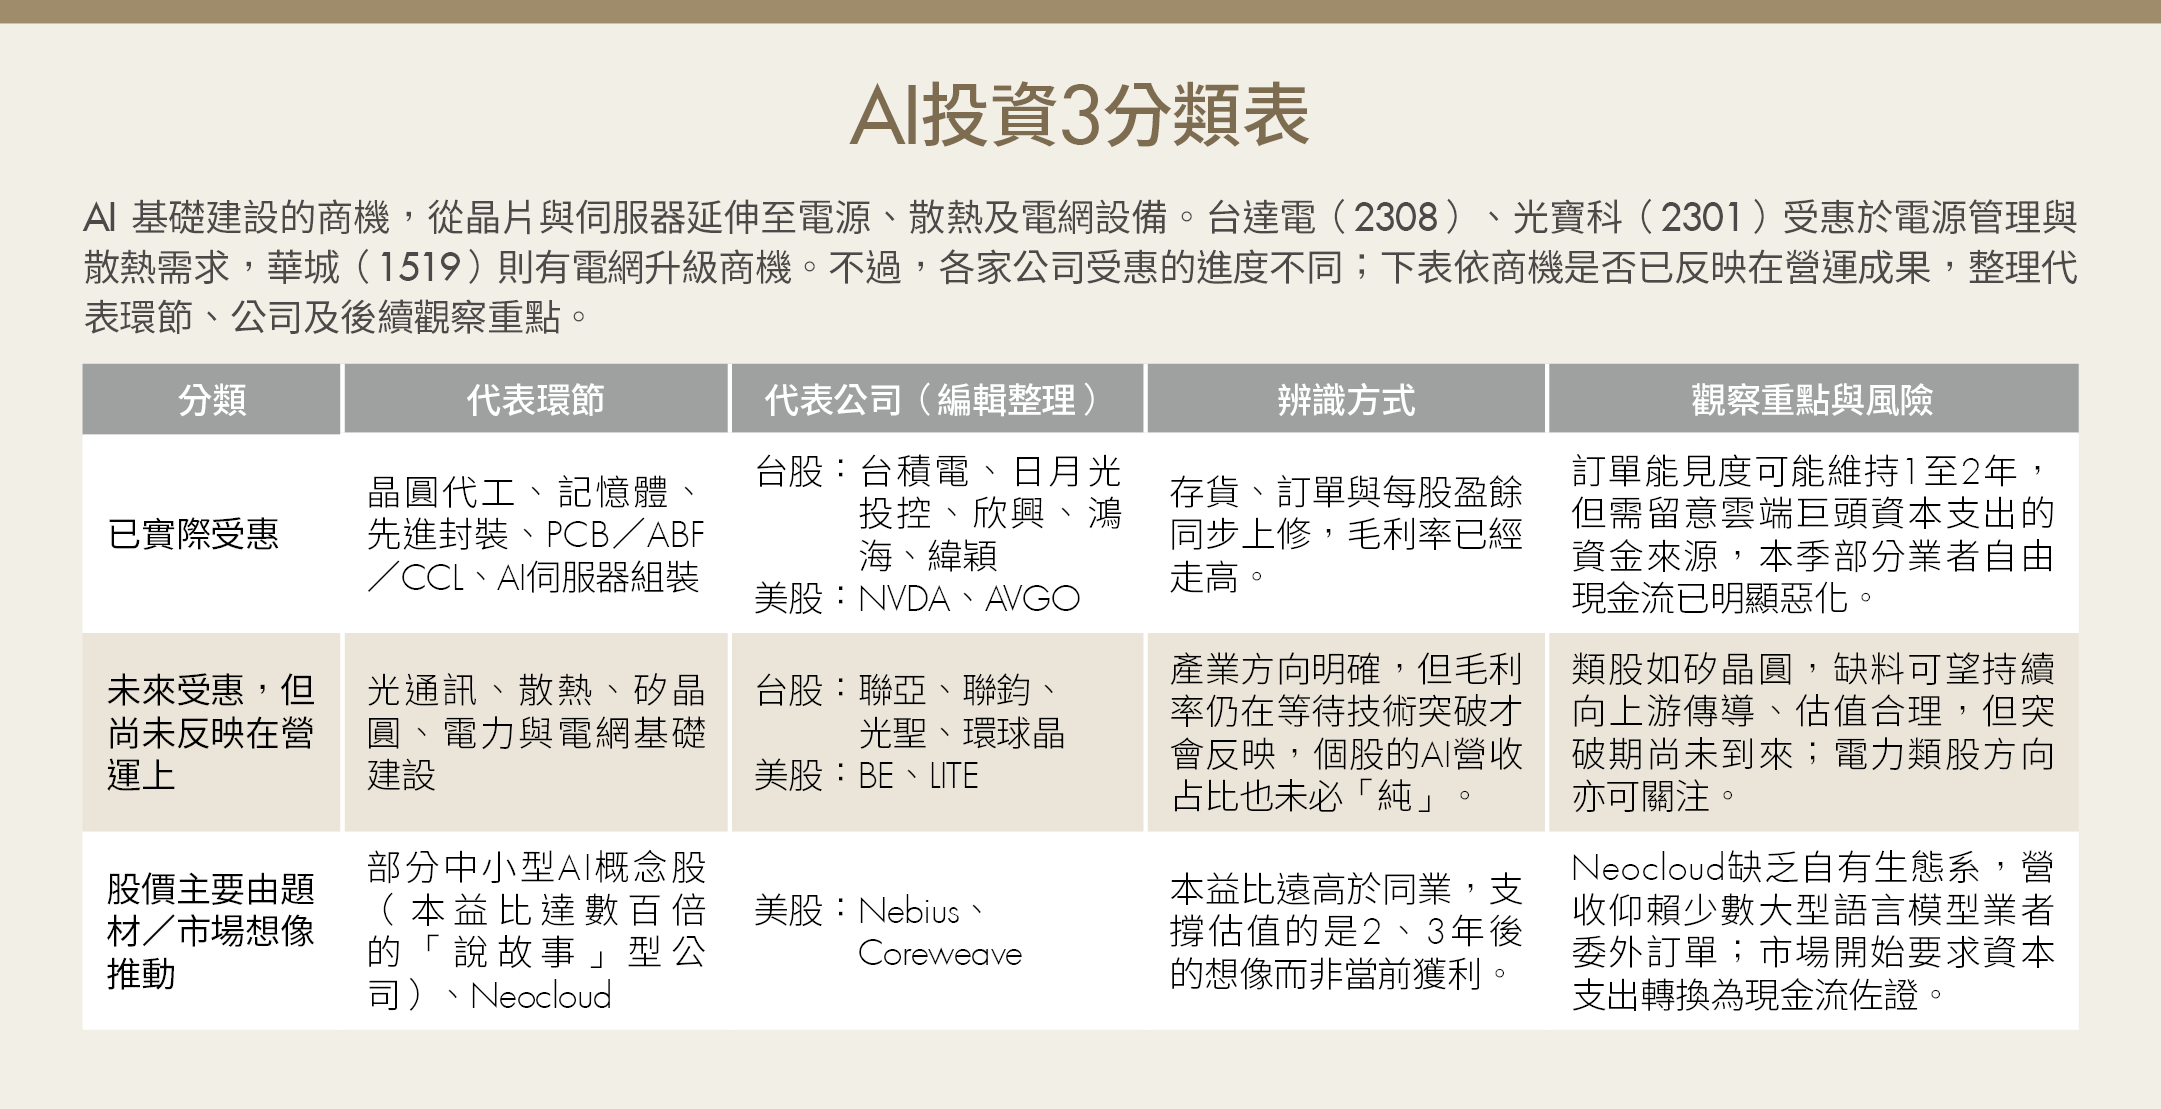
至於分辨哪些成長已經反映在營運上,兩人不約而同從供應鏈分層下手。Min從「規模定律(scaling law)」切入:指AI模型效能會隨參數量、訓練資料量與算力的增加,呈現可預期、規律性的提升。
這亦是巨頭持續加碼運算資源的根本原因。算力需求化為晶片與基礎建設的需求,先進製程、先進封裝、HBM記憶體與AI伺服器組裝,是把算力生產出來最直接、最確定的一層,被Min歸為核心運算層。隨著先進封裝擴產速度快過周邊零組件,被動元件、高階PCB板(ABF載板)、銅箔基板(CCL)、功率半導體、矽晶圓等「外溢」環節,則因缺料出現更快的成長率。
Rachel的判斷也所見略同:晶圓代工、記憶體是「護城河最穩」的一端,技術門檻高、毛利率持續走高;PCB、ABF、CCL屬於「短期爆發最強」;光通訊是「長期斜率最陡」,相關產業營收與毛利率正逐步上升,供應鏈的技術演進與備貨已然開啟;並特別強調隨著單晶片微縮成本攀升、物理極限逼近,封裝技術的重要性。最後,代工組裝因長短料與晶片世代快速汰換,被列為風險最高的一環。投資人可以用「訂單與毛利率是否已經上揚」,來區分已實際受惠與尚在題材階段的公司。
Rachel 認為,電力是AI基礎建設擴張下,整條供應鏈最吃緊的一環,電力需求的外溢效應已逐漸浮現到個股估值。Min 的態度更謹慎,他以美股 Bloom Energy 為例,指出其本益比已達40至100倍,估值偏高。
基本面正確不等於股價對 拆解「本夢比」陷阱
即使多頭行情延續,仍有需要留意的風險。Min以2000年科技泡沫為例:基本面正確不代表股價是對的,股價會在情緒推升下把本益比從合理的20倍一路墊高到60、70倍,最終獲利追不上估值才引發修正。
對照台股目前的情況,部分尚未獲利的中小型AI概念股已偏貴;被動元件相關個股即是一例,股價經歷一輪大漲後又大幅拉回、接近腰斬,顯示題材與基本面出現落差時,股價修正可能相當劇烈。
Rachel則從供應鏈結構點出另一種過熱風險:雲端服務巨頭擁有自己的營收生態系,資本支出容易轉化為其他收入;但新興雲端服務業者(NeoCloud)營收幾乎全數仰賴少數大型語言模型業者的委外訂單,一旦下游客戶出狀況便可能立即受累。
Min提醒,只要輝達等大廠的訂單展望不變,AI伺服器組裝這類核心運算層公司的訂單能見度相對穩定,反而是客戶結構集中、缺乏自有生態系的環節,才是過熱情緒中真正需要提高警覺的族群。
市場看待AI資本支出的方式也已出現轉變:Google今年資本支出上修至1,950億至2,050億美元,本季自由現金流卻轉為負59億美元,顯示市場開始檢視資本支出能否轉化為獲利,而非只看支出規模,台灣供應鏈的訂單能見度是否同步降溫,也是接下來的觀察重點。
美債市場承壓暫無礙多頭 題材轉為實際獲利者才買
最後,升息是否影響資金寬鬆與市場穩定的疑慮,Min表示,升息確實讓美債市場承壓。10年期美債殖利率已逼近5%,接近2007年金融海嘯前高點,美國政府今年利息支出估計接近1兆美元、約占GDP3%。
只是Min也提醒後續,仍要看長天期殖利率走勢,而不只是聯準會這一次的決策,這也會間接牽動台股評價的資金環境。至於市場若因升息而回檔,Rachel判斷這可能提供逢低布局的機會。
兩位專家均提醒在樂觀情境下,AI投資力道維持,台股多頭仍有基本面支撐,但不代表所有個股都值得無差別追高,終究要回到個別公司能否把題材轉換成獲利。
接下來值得觀察的點有:雲端巨頭的自由現金流能否回穩、台灣供應鏈月營收與出口能否延續上修,以及長天期公債殖利率是否持續走高。
(圖片來源:AI 僅示意 / 內容僅供參考,投資請謹慎為上)
文章出處:《Money錢》2026年10月號
下載「錢雜誌App」隨時隨地掌握財經脈動
理財工具推薦
下載Money錢 - 理財知識隨身讀APP
提供最優質的財經文章、影音
1.股市、保險、房地產,掌握最新財經動態 2.專家、名人駐站,提供深度產業分析 3.課程、影音專區,讓動手深度學習 下載【Money錢 - 理財知識隨身讀】,提前預約財富自由!
近期熱門文章
猜你喜歡

立 即 下 載 Money 錢 掃 描 QRcode