
美國運通股價暴跌近40%!巴菲特看準1關鍵逆勢重押 賺進1,500萬美元
 巴菲特
,
美國運通
,
價值投資
,
護城河
醜聞爆發、股價重挫近40%,是危機還是轉機?1963年美國運通捲入沙拉油騙局,投資人紛紛拋售。巴菲特卻花數月四處查訪,確認品牌信譽未受損後才重押。
在1949年,34歲的蒂諾.德安吉利斯(Anthony "Tino" De Angelis)收購肉品加工上市公司阿道夫.戈貝爾(Adolph Gobel)的控制權。他隨後在1955年又創辦聯合植物油精煉公司(Allied Crude Vegetable Oil Refining),進軍大豆油業務,並選擇在紐澤西州貝永市設立廠址,以便容納能夠將食用油品運往海外的遠洋輪船。
蒂諾的事業做得風生水起,到了1950年代末期,聯合植物油公司供應海外出口油品75%以上的食用油,每年營收超過1億美元。但業界始終無法真正弄清楚,他究竟是如何在一個原本應是重資產、低毛利的業務中賺取利潤,因為聯合植物油支付的未精煉油價格最高,運輸成本也比位在中西部的競爭對手更高。
答案是,蒂諾.德安吉利斯根本就是個騙子,而且這是他迄今為止最陰險歹毒的騙局。他的計畫是利用沙拉油精煉業務儘量借貸資金,用油品庫存作抵押,然後再把融資款項投入商品期貨市場投機炒作。如果這套雙槓桿投機計畫成功的話,蒂諾必定賺得盆滿缽滿,而且自己幾乎一毛錢都不必投入。但這還不是最誇張的部分!最誇張的是蒂諾的抵押油品根本不存在,而這些不存在的油品庫存竟然可以承作3次融資槓桿。
美國運通無視警訊 油槽裡裝的竟然是水
此時的美國運通公司(American Express)因為知名的旅行支票(Travelers Cheques)和匯票(money order)業務非常成功,領導階層認為跨足廠房倉儲領域是合理的延伸。於是在1944年成立了子公司—美國運通廠房倉儲公司,資本額為100萬美元。1957年蒂諾.德安吉利斯找上該公司要求借款,美國運通破除常識的限制,接受了他的貸款要求。
事實上美國運通確實發現不少具體警訊,顯示情況不對勁。1960年6月,廠房倉儲子公司總裁唐納德.米勒(Donald Miller)接到匿名電話,指稱蒂諾所為完全是場詐欺。這名自稱「泰勒」的人說他在貝永市的公司工作過。米勒與泰勒祕密交談幾次,泰勒聲稱聯合植物油的儲油槽裡根本不是寶貴的食用油,而只是一些水而已。
泰勒點出6006號油槽,油槽內只有一個從頂部到底部的金屬裝置儲放油品,其餘部分都是水。因此在美國運通的檢查員對油槽進行抽驗時,只會從那些裝置抽檢出油品,導致檢驗錯誤。
儘管檢驗是如此馬虎,活似一場鬧劇,美國運通廠房倉儲公司還是結束抽驗,也沒有採取任何行動,因為他們查到庫存油品足以擔保公司的未清償款項,感到安心。米勒當時也很天真,他後來說:「我們還以為聯合植物油跟我們站在同一邊,也想知道油槽裡頭是不是水呢!」
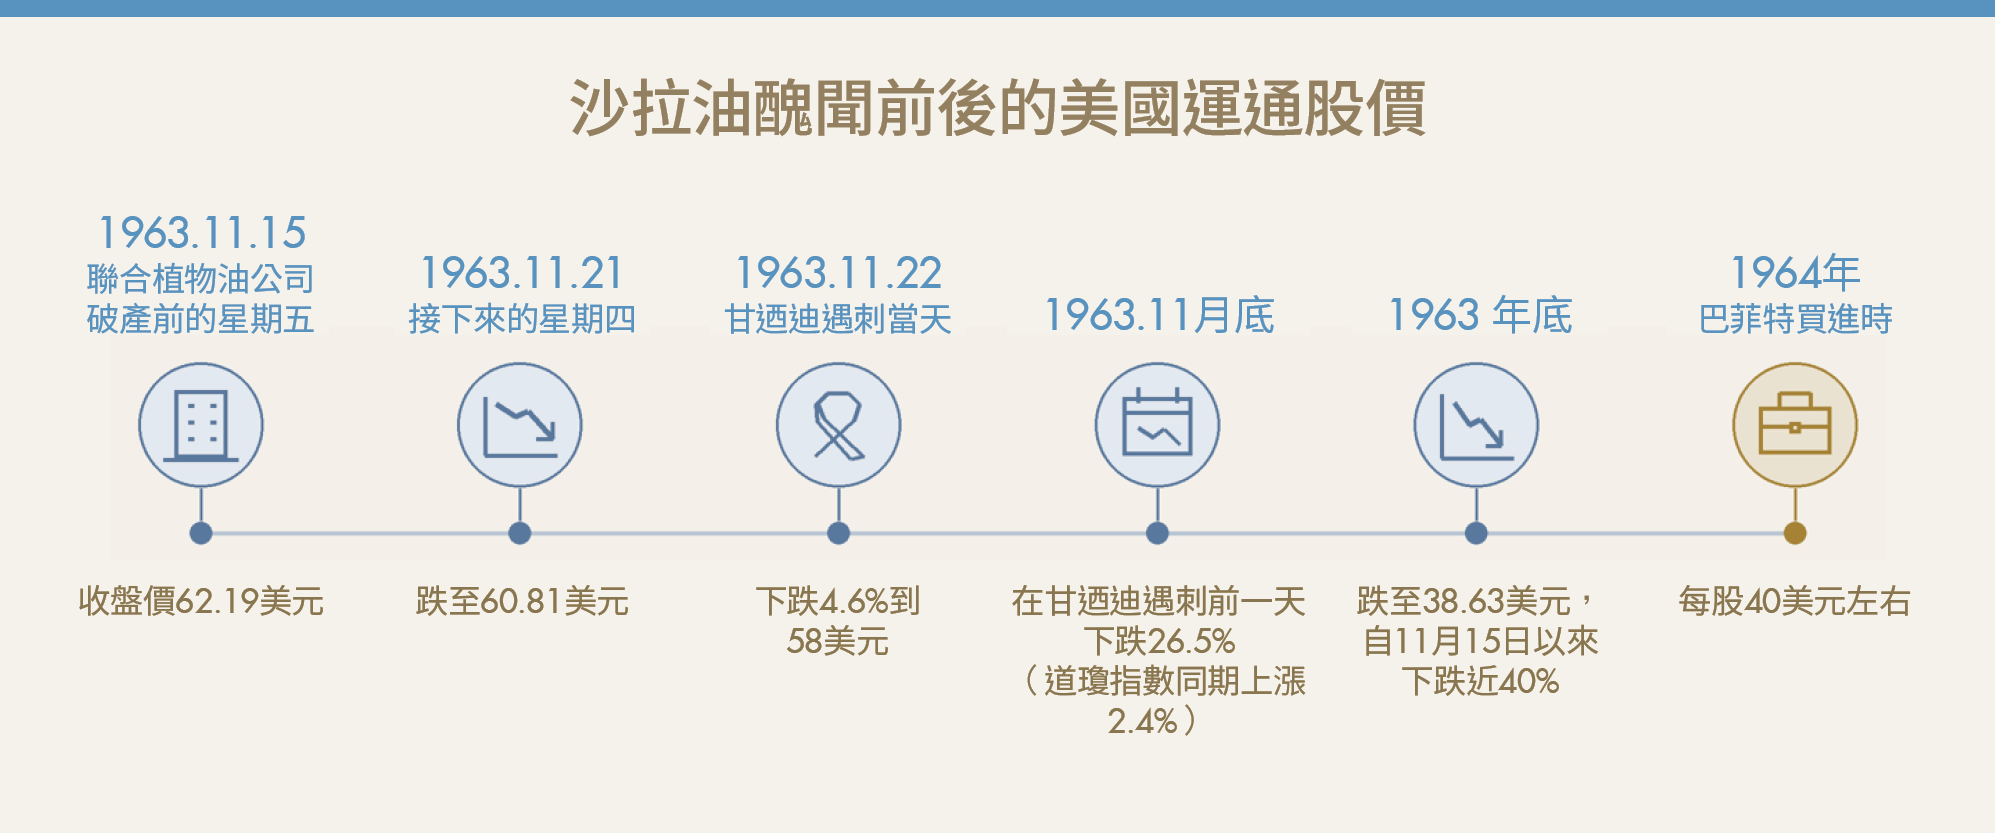
沙拉油騙局真相終曝光 美國運通股價重挫近4成
這時蒂諾知道騙局即將敗露,於是找來律師協助,讓聯合植物油公司進入接管程序。公司果然在11月19日星期二宣布破產。
到了週末,檢驗人員抽查了油槽,發現裡頭根本沒有大豆油,大豆油醜聞就此登上報紙頭條。之前泰勒警告的6006號儲油槽原本應該儲存價值357.5萬美元的大豆油,連續12天流出來的只有鹽水。
1963年12月30日,美國運通公司宣布其廠房倉儲子公司破產,倉庫收據持有者對此感到震驚,之後的索賠金額高達2.1億美元。但截至1963年底,美國運通的合併股東權益才7,870萬美元,整家公司的未來充滿疑問。截至年底,美國運通股價已跌至38.63美元,自11月15日以來下跌了近40%,總市值蒸發超過1億美元。
巴菲特不憑直覺搶便宜 先確認品牌信譽沒受損
這場被稱為「沙拉油醜聞」的事件是管理層無能和愚蠢的典型案例,投資人紛紛拋棄這家公司。然而33歲的巴菲特從醜聞曝光以來就一直關注情況,但他等了幾個月才開始買入。
我們無須猜測的是,巴菲特不會在不確定性極大的情況下,僅憑「別人貪婪時我恐懼,別人恐懼時我貪婪」的原始直覺,就採取行動。相反地,他做了很多功課,十足準備,最終掌握相當的確定性。
到目前為止,巴菲特大部分財富都是透過資產負債表為導向的投資所賺取的。如果他按照正常做法,他會把美國運通的新負債與其資產負債表的資產進行比較,以確定公司的新價值,但這一次或許是他職業生涯中首次意識到,美國運通迄今最重要的資產並沒有出現在其資產負債表上,而是存在於人們的腦海中。
這家公司歷史上的4大金雞母─快遞、匯票、旅行支票和簽帳卡,都是依賴在現金到達目的地之前提供安全保障。
這4種業務以不同的方式解決了這個問題,但它們都基於同一個前提:當客戶同意將其現金置於暫時不確定的狀態時,無論是實物還是虛擬的,這筆現金都需要有人當保鑣,直到到達最終目的地。而美國運通公司就是那個無敵保鑣。
當然,這給巴菲特提出了一個非常重要的問題:撇開債務的規模不談,這起沙拉油醜聞是否損害美國運通迄今為止最重要的商譽資產價值,也就是它作為「現金最佳保鏢」的聲譽?為了找到答案,他四處打探,走訪餐廳和其他許多場所,看看沙拉油醜聞是否損害了美國運通的品牌。他還派遣亨利.布蘭特(Henry Brandt)執行一些偵探工作。
在調查銀行櫃員、銀行職員、餐廳、旅館和信用卡持有人之後,布蘭特收集有關美國運通的資料高達1英尺高。它們都報告了同一件事:一切照常,毫無改變。
逆勢重押40%資金 從量化走向質化分析
在以每股40美元左右的價格買進7萬股美國運通股票(占公司股份的1.6%),共280萬美元,1964年6月,巴菲特寫信給美國運通執行長霍華德.克拉克:「這次買進股票,是在對旅行支票用戶、銀行櫃員、銀行職員、信用卡機構、持卡人和各行各業的競爭對手進行廣泛調查後做出的。所有人都證實,美國運通的競爭優勢和卓越的商業地位並未因沙拉油事件而受到損害。」
巴菲特認為如果美國運通逃避母公司的責任,其長期價值將會大幅降低。他知道品牌價值─美國運通名字所代表的誠信,比解決醜聞所付出的成本更有價值。由於美國運通的投資部位在投資組合中占比如此之大,巴菲特於1965年11月向合夥人修改了「基本規則」,並增加了第7條規則:
「我們的投資多元化程度遠低於大多數投資同業。我們可能會把公司淨值的40%投資於特定股票,前提是我們的推理和事實正確的可能性極高,且任何因素徹底改變該投資內在價值的可能性極低。」
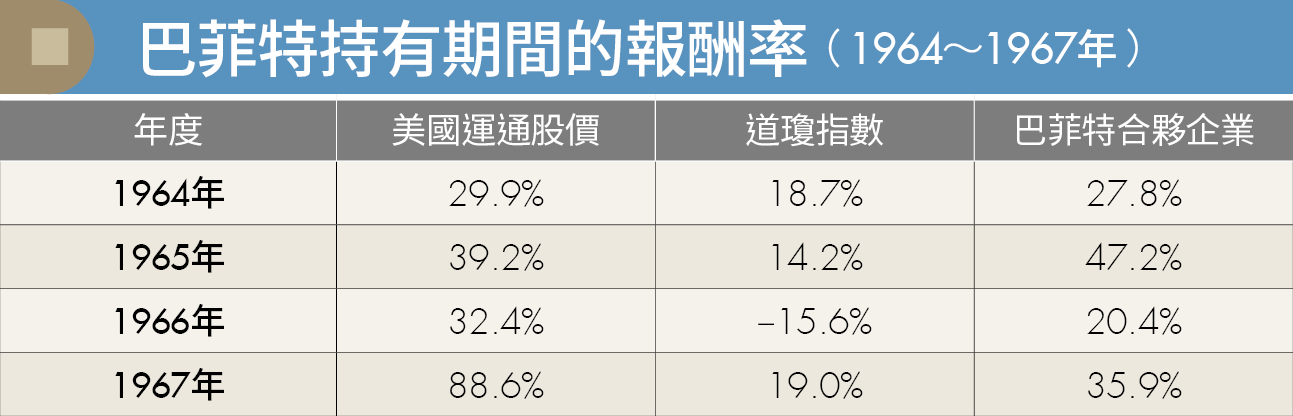
到了1967年底,股價與巴菲特首次購買時相比上漲了4倍多。總而言之,巴菲特從他1,300萬美元投資中獲利1,500萬美元,約占合夥企業1964年至1967年總收益的3分之1。美國運通是巴菲特合夥期間最大的投資,從金額來看,這是巴菲特最大的勝利,也是他進化的標誌─開始注重質化分析。
投資於具有進入門檻(也就是所謂「護城河」,moats)公司的思維,不僅在於這種門檻能讓分析師比起普通企業更有把握地預測現金流,還在於現有的競爭優勢可能促使企業發展出新的業務,進一步利用原有的競爭優勢來擴張。美國運通就是一個典型的例子。(摘錄自《股神的養成:巴菲特從財報拆解到精準重押的10個決策思維》)
《股神的養成:巴菲特從財報拆解到精準重押的10個決策思維》
作者:布雷特.加德納(Brett Gardner)
譯者:陳重亨
出版:金尉股份有限公司
簡介:巴菲特早年的投資報酬率最高,卻是最少被研究的一段時期。作者翻遍舊報紙、雜誌和企業年報,只用巴菲特當年能掌握的資訊,重建他1950~1960年代的10筆關鍵投資。從財報拆解到精準重押,帶你看懂股神如何一步步養成。
點擊連結,閱讀更多內容:https://cmy.tw/00CwWP。
點此訂閱《Money錢》雜誌2026年11月號查看完整內容
(圖片來源:AI 僅示意 / 內容僅供參考,投資請謹慎為上)
文章出處:《Money錢》2026年11月號
下載「錢雜誌App」隨時隨地掌握財經脈動
理財工具推薦
下載Money錢 - 理財知識隨身讀APP
提供最優質的財經文章、影音
1.股市、保險、房地產,掌握最新財經動態 2.專家、名人駐站,提供深度產業分析 3.課程、影音專區,讓動手深度學習 下載【Money錢 - 理財知識隨身讀】,提前預約財富自由!
近期熱門文章
猜你喜歡



立 即 下 載 Money 錢 掃 描 QRcode