
退休不想被迫賣股?郭俊宏、V大靠「領息」無懼資產暴跌 不怕沒錢花
 退休
,
高股息ETF
,
金融股
,
資產配置
投資帳戶累積一筆資產,真正要用時,卻怕漲時賣早、跌時認賠,這也是理財講師郭俊宏、理財作家V大(龔恬永)選擇「領息」的原因。
今(2026)年55歲的郭俊宏走過多次金融風暴,每逢市場重挫仍會焦慮:「年輕時還能等,但到了60、70歲萬一又碰上股災,還有多少時間等資產回升?」
郭俊宏 小檔案
從科技業轉戰金融業,累積近30年的投資經驗,具CFP國際認證理財規劃顧問資格,現為理財講師與作家並經營FB粉專「MK郭俊宏帶你玩轉配息」。
V大 小檔案
本名龔恬永,曾任電子業中階主管,為拿回人生主導權投入股市,4年達成155%所得替代率,43歲提前退休,現於部落格「V大投資生活:我邁向退休的那1735天」,分享生活與理財。
點擊連結,了解更多V大的新書內容:https://cmy.tw/00CQgk。
這讓他更在意退休後如何把投資轉成生活費。他認為,市值型ETF適合累積資產,但賣出時卻可能漲了捨不得、跌了更不想賣,因此他把配息型ETF作為主力,將配息視為「自動停利」,減少找賣點的心理拉扯。
不只布局高股息 3類ETF各有任務
為讓現金流兼顧穩定與成長,郭俊宏將資產分成80%核心、20%衛星。核心以股票60%、債券30%、黃金10%配置;衛星則放入市值型ETF、主題式ETF及黃金現貨。
以配息目的來說,他持有的ETF含3類:
1.高股息ETF提供現金流:元大高股息(0056)、國泰永續高股息(00878)及群益台灣精選高息(00919)皆採季配,最新年化配息率約為10%~14%。越接近退休,生活費越仰賴投資收入,可提高這類部位的比重。
2.主題式ETF兼顧配息與成長:群益半導體收益(00927)採季配,最新年化配息率約18%;復華台灣科技優息(00929)採月配,最新年化配息率超過15%。這類ETF集中於特定產業,淨值及配息波動較大,比重不宜過高。
3.主動式ETF增加換股彈性:主動野村台灣優選(00980A)及主動統一台股增長(00981A)皆採季配,最新年化配息率分別約12%及8.3%,績效取決於經理人判斷,不宜只因單次配息率較高就重押。(註:以上年化配息率依2026年9月中旬最新單次配息換算,並非固定報酬。)
先算安心生活數字 再定配息進退規則
不過,標的只是工具,需要多少股息仍得回到生活需求。郭俊宏原估退休後每月花費10萬元,退休後才發現平均約7萬元,也讓他重新檢視生活所需。
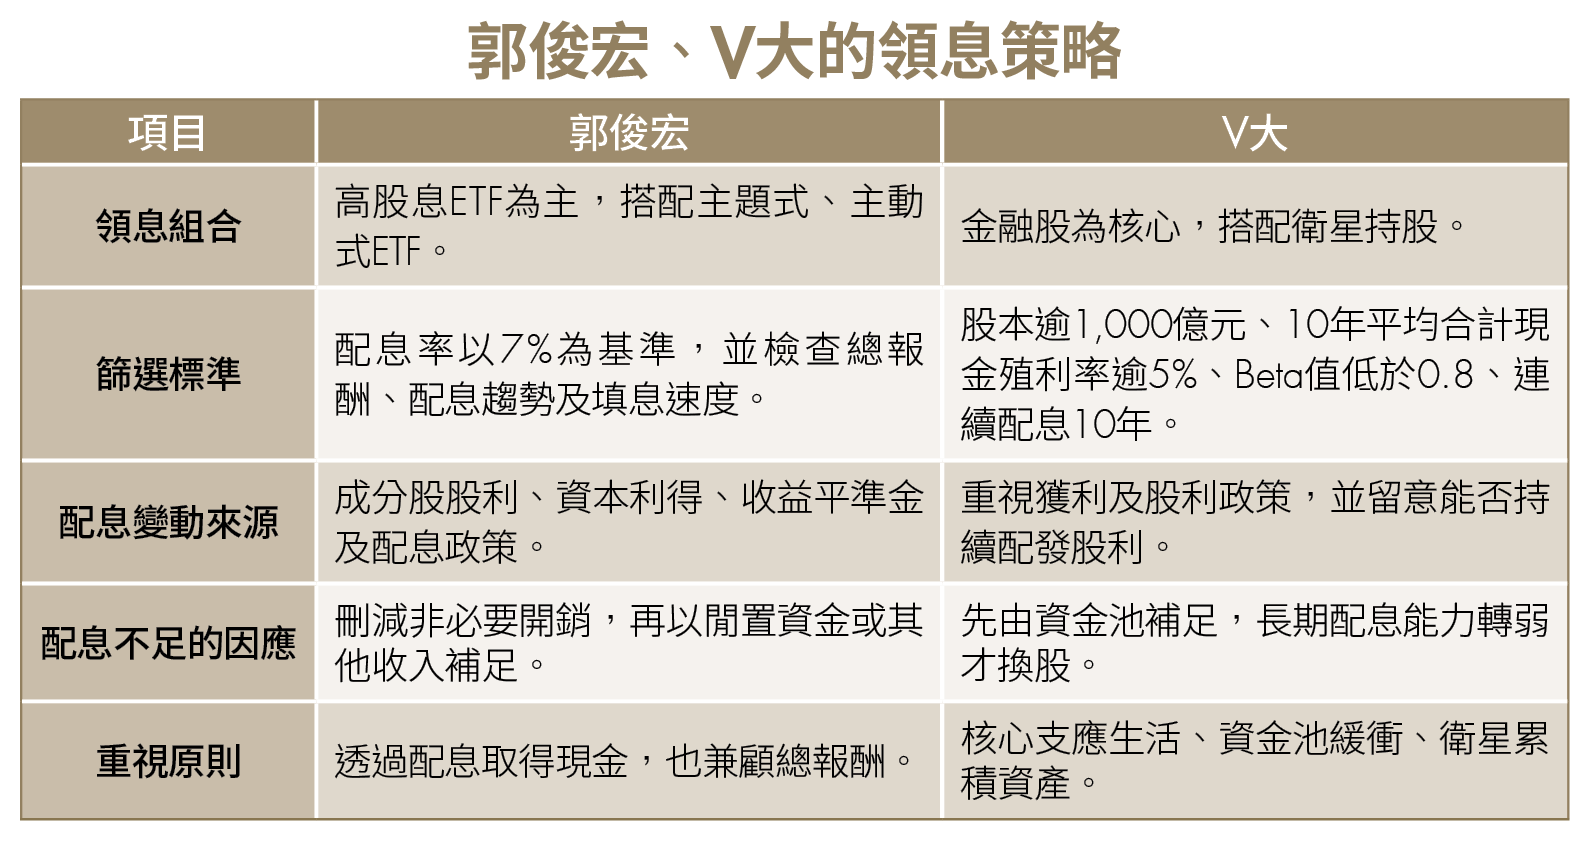
他以7%作為ETF部位的預期配息基準,超出部分才算紅利。若配得較多,先用於生活、旅遊和孝親;其餘現金以1季為觀察週期,跌破月線時再加碼。若配得少,他會先刪減非必要開銷,再用閒置資金或其他收入補足,不會立即賣股。
除了配息率,郭俊宏也會檢查含息總報酬,避免股息入袋,資產卻縮水。以00929為例,過去曾連續降配息,若持續下降、現金殖利率低於7%,他會觀察3季再決定是否汰換;月配型ETF若30天內未填息、季配型ETF若90天內未填息,也會提高警覺。
為提前離開職場 挑金融股創造現金流
今年46歲的V大在2020年以前幾乎不懂投資,為了提前離開職場,開始研究如何以金融股建立被動收入。她認為大型金融股配息紀錄相對穩定,現金股利可支應生活,股票股利則能累積資產,因此選為核心工具,投入第一年,兩類股利合計約7.7%。
她把股利與價差視為投資系統產出,希望投資收入逐步取代工作所得。2020至2022年,所得替代率從60%、99%升到155%;2023年投資產出已超過工作收入,她也正式離開職場。
為了讓投資收入支撐生活,她先確認一年需要花多少錢,再反推所需資產與現金流。
先算1年生活支出 再用4條件篩選標的
V大先盤點1年生活費,刪除未增加便利或滿足感的支出,降低現金流目標。她以稅後年支出33萬元、3.3%的「虛擬提領率」回推,約需準備1,000萬元。所謂虛擬提領,是以提領率檢查資產是否足夠,實際並未賣股。
確認資金需求後,她以4項條件篩選核心金融股:⑴股本超過1,000億元、⑵近10年平均合計現金殖利率超過5%、⑶10年Beta值(衡量股票波動性的指標)低於0.8、⑷連續10年配發現金股利。兆豐金(2886)、第一金(2892)是她長期持有的核心標的;玉山金(2884)因不再配發股票股利,被移出核心部位,改做價差操作。
用資金池穩住生活 ETF減配也不急著賣股
V大的核心金融股負責現金流,衛星持股負責累積資產,主要包括聯華(1229)、櫻花建(2539)等。她以裕融(9941)為例,說明她的換股時機,在2021年到2023年營收平均成長率降至個位數,2024年營收零成長、股票股利歸零,踩到汰換紅線後便決定賣出。
她的資金池原則是「收入先集中,再依順序分配」。現金股利及價差收入先進入資金池,優先支付生活費,剩餘資金再用於投資、旅遊等彈性支出。配息較多時留作緩衝;配息較少時先由資金池補足,再刪減非必要開銷,避免臨時賣股。
她不會因單次減配就賣股,而是觀察公司的獲利與配息能力;若長期無法提供所需現金流,才考慮調整。反之,若現金股利持續超過生活需求,她也會降低核心占比,轉往成長或價差部位,減少不必要的稅負。
郭俊宏把取得現金的時點交給配息機制,V大則靠選股規則及資金池安排生活;兩人追求的都不是最高配息,而是市場不如預期時,仍知道下一步怎麼做,不必倉促賣股。
(圖片來源:AI 僅示意 / 內容僅供參考,投資請謹慎為上)
文章出處:《Money錢》2026年10月號
下載「錢雜誌App」隨時隨地掌握財經脈動
理財工具推薦
下載Money錢 - 理財知識隨身讀APP
提供最優質的財經文章、影音
1.股市、保險、房地產,掌握最新財經動態 2.專家、名人駐站,提供深度產業分析 3.課程、影音專區,讓動手深度學習 下載【Money錢 - 理財知識隨身讀】,提前預約財富自由!
近期熱門文章
猜你喜歡




立 即 下 載 Money 錢 掃 描 QRcode