
現金防守、正二進攻!99啪「槓鈴策略」進可攻退可守 用3招穩控曝險
 ETF
,
槓鈴策略
,
資產配置
,
槓桿
財經粉專板主99啪早期主要透過中小型價值股建立投資組合,挑選兼具安全與成長性的公司,搭配汰弱留強的動能操作。退休前幾年,隨著資產逐漸累積,他開始更重視風險分散、穩定報酬與時間成本,逐步改以被動指數型ETF作為主要投資工具,並在資產滾到2700萬元後,於40歲毅然決然辭去公職。
99啪 小檔案
臉書「99啪的財經筆記」粉專板主。原為一名公務員,意識到鐵飯碗不再穩固而開始學習投資,靠著價值投資中小型股累積2千多萬元資產,於40歲成功退休,目前透過ETF建立長期穩定跑贏大盤的槓鈴策略,累積資產已破億。著有、《動能致富:每月2分鐘,創造超額報酬》。
點擊連結,追蹤「99啪的財經筆記」臉書粉專:https://cmy.tw/00CyL5。
曝險與現金並重 槓鈴策略應對股災更穩
然而,退休後失去工作收入,加上資產規模變大,放大了市場波動風險。「以前資產只有300萬元,跌20%損失60萬元;本金增加到3,000萬元,同樣20%跌幅卻蒸發600萬元,相當於好幾年的工作收入。」但若因此不敢投資,一年就會少賺幾百萬元。換句話說,資金越大,虧損金額與錯失行情的機會成本都更高。
為了解決「長期參與市場成長」與「控制風險」的雙重難題,99啪引入《黑天鵝效應》作者塔雷伯所提出的「槓鈴策略」。槓鈴策略即同時重押極度保守資產(如現金)與極度積極資產(如槓桿ETF),並捨棄風險報酬不上不下的中間資產。
舉例來說,若採取傳統配置,3,000萬元全部投入0050,就是100%的曝險,但資金幾乎全數卡在市場,遇股災恐套牢,加碼資金有限;若改採槓鈴配置,將1,500萬元投入正二ETF,剩餘1,500萬元保留現金,同樣是100%的曝險,卻多出一半資金可作為股市低迷時的生活費或加碼籌碼,能讓人在市場下跌時心態更穩。99啪指出,根據歷史數據回測,只要將曝險控制在100%,無論是用50% 2倍槓桿ETF搭配50%現金,或34% 3倍槓桿ETF搭配66%現金,其長期走勢與績效與全押原型ETF幾乎一樣。
0050+00631L+現金 動態再平衡穩控曝險
99啪目前將資產的90%放在核心部位、10%作為衛星部位,核心採槓鈴策略追求長期成長,以台股來說,早期單純以正二ETF搭配現金,但以前述3,000萬元資產為例,平時其實用不到1,500萬元現金,因此後來進一步加入原型ETF,形成「0050+00631L+現金」的配置。例如50%的0050、30%的00631L、20%的現金,相當於創造110%的市場曝險,藉此降低現金閒置,也減少槓桿ETF波動率耗損的影響。
99啪的曝險會隨市場調整,平常約在110%~120%間。當股市大漲、槓桿部位暴增,就賣出部分正二ETF,轉回原型ETF或現金,讓曝險降回設定值;當股市大跌、槓桿部位縮水,則利用現金或原型ETF轉成正二ETF,重新補足曝險比重,讓整體配置呈現低檔曝險多、高檔曝險少的正金字塔型態。
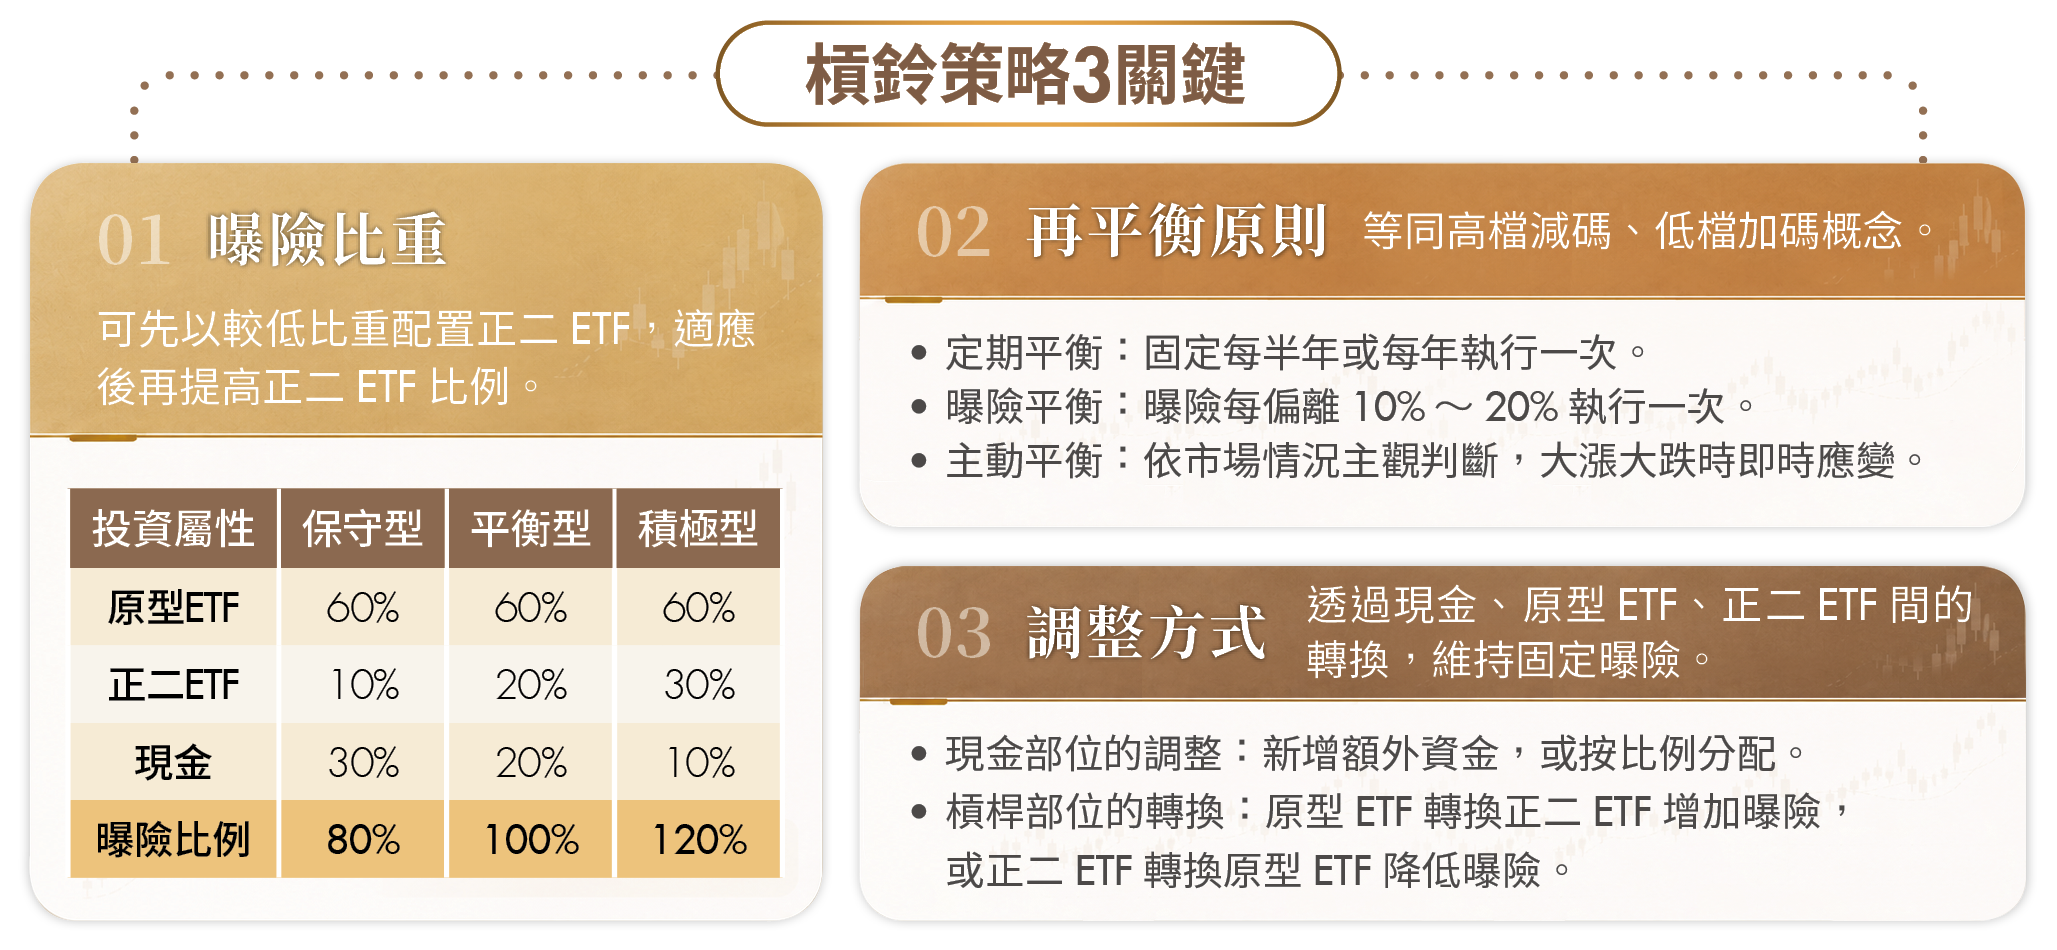
他主要透過設定以下3項規則維持曝險,如此以一來就不必執著預測股市高低點:
1.定期平衡:固定每半年或一年檢視一次。
2.曝險平衡:當曝險偏離原先設定10%~20%時進行調整。
3.主動平衡:遇到市場大漲或急跌時即時調整。
用再平衡取代猜低點 安然挺過今年7月震盪
今(2026)年上半年台股氣勢如虹,到了6月許多券商質押額度吃緊,市場明顯出現過熱跡象,此時也正逢99啪每半年固定再平衡的時間,因此他在6月底就開始主動降低曝險,將部分00631L轉回0050與現金。到了7月股市大跌、市場恐慌之時,則反向開始分批加碼、提高正二部位,無論是7月17日單日大跌近3,000點,或7月29號台股一度跌破4萬點,他都有進場加碼。
99啪分享,7月1日至29日這段回檔期間,手上0050下跌13.8%,00631L跌幅更達27.7%,今年投報率從上半年79%,最低一度回落至51%。但因6月已先降低曝險,手上保有大量現金與0050,即使市場持續下探,也有充足的調整空間,不怕加碼子彈提早打完,或影響退休生活品質,心態依舊穩如泰山。截至8月3日,99啪今年以來報酬率已回升至66%,近5年年化投報率也都跑贏大盤不少。
在這波台股連續下跌的過程中,許多投資人內心翻雲覆雨:「要不要先停損?」「今天要不要進場加碼?」但99啪認為,加碼時機從來不需預測底部,也不是看單一部位的跌幅,而是取決整體曝險是否偏離原先設定,透過再平衡曝險部位做到高檔減碼、低檔加碼。
除非市場在總經或基本面上出現重大變化的跡象,例如聯準會重新進入連續升息循環,導致資金成本大增、壓抑股市估值;或科技龍頭財報出現結構性衰退、資本支出大幅縮減等,99啪才會考慮主動降低曝險或停止左側的加碼,否則都是維持長期的曝險比重。
新手先從低槓桿開始 適應波動再拉高曝險
若投資人想嘗試這套槓鈴策略,99啪建議先從低槓桿、低曝險開始試水溫,等到熟悉正二ETF較大的價格波動,並確認自己能承受的回撤幅度後,再逐步提高槓桿與曝險會比較妥當。
假設投資人原本80%資金都投入0050,可先把0050降至60%,搭配10%正二、30%現金,整體曝險控制在80%;若能適應波動、希望拉高曝險,就進階調整成20%正二、20%現金,維持100%曝險;如風險承受度高、想再更積極,則可將正二提高至30%、現金降至10%,整體曝險拉高至120%。
最後99啪提醒,無論採哪種配置,投資前都應先保留足夠的生活費、對槓桿工具有充分的認知,接者再依自身的財務目標、投資階段、風險承受度,循序漸進調整曝險比例,同時搭配再平衡紀律。
「槓桿就像一台跑車,重點不是車子本身性能有多好,而是你懂不懂得控制油門、掌握好方向盤。」只要能夠適當地管理曝險,槓桿就是創造財務彈性,並加速實現財務自由的好工具。
(圖片來源:AI 僅示意 / 內容僅供參考,投資請謹慎為上)
文章出處:《Money錢》2026年9月號
下載「錢雜誌App」隨時隨地掌握財經脈動
理財工具推薦
近期熱門文章
猜你喜歡
立 即 下 載 Money 錢 掃 描 QRcode