
每年只要存5萬 也能滾出千萬退休金!
1970/01/01
 退休金 存股 定期定額 債券 年金險
中華民國退休基金協會理事長王儷玲提醒,存退休金經常是長達30年的準備過程,越早開始準備,小資族的負擔越輕。
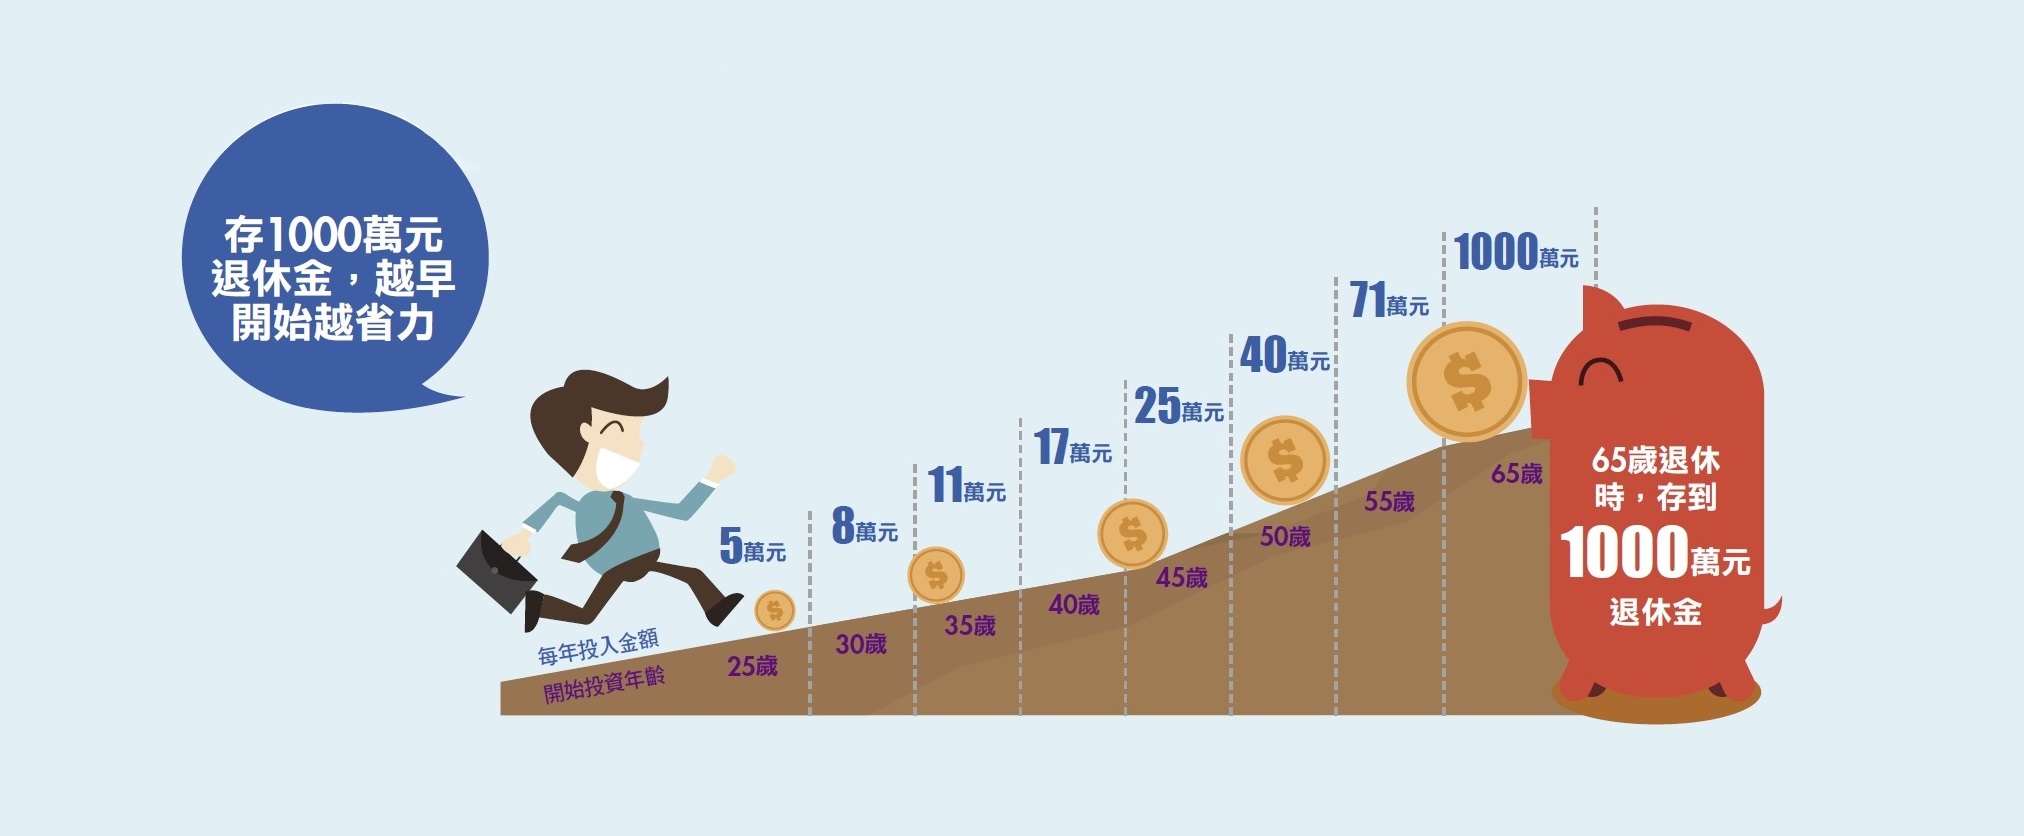
王儷玲舉例指出,以每年定期定額投資、平均年化投資報酬率6%計算,如果想在65歲退休時有1,000萬元,那麼25歲開始,每年只需要投入5萬元,即每月約投入4,167元,40年下來就可以達到目標。40歲開始做,每年要投入17萬元,約每月投入1.42萬元,而如果是50歲才開始做,每年就要投入40萬元,約每月3.3萬元。
此外,小資族早期準備退休金時,應該積極追求「資產的累積」,利用時間的複利效果,加快存退休金的速度。因此,財經作家蕭世斌建議,小資族應該「把獲利滾入再投資」,也就是不論是收到股息、債息或是賺到價差,都應該把這些錢拿來再投資股市、債市。如果小資族把收到的股息、債息及賺到的價差拿去花掉,等於縮減了時間的複利效果,資產累積的速度也會因此降低。
如此積極累積資產直至接近退休前10年時,亦即退休金準備的晚期,王儷玲認為,小資族要改變目標,以「保護資產」為主,鎖定債劵、年金險等可以提供固定收益的工具為投資標的,在資產配置上要慢慢變保守。
理財工具推薦
下載Money錢 - 理財知識隨身讀APP
提供最優質的財經文章、影音
1.股市、保險、房地產,掌握最新財經動態 2.專家、名人駐站,提供深度產業分析 3.課程、影音專區,讓動手深度學習 下載【Money錢 - 理財知識隨身讀】,提前預約財富自由!
近期熱門文章
猜你喜歡
用手機學理財
立 即 下 載 Money 錢 掃 描 QRcode
立 即 下 載 Money 錢 掃 描 QRcode