
台股第4季挑戰5萬點?高檔震盪伺機布局 AI供應鏈迎新一波成長
 AI
,
AI供應鏈
,
液冷散熱
,
銅箔基板
,
ABFF載板
,
PCB
AI仍是台廠第4季成長主軸,將驅動新一輪的企業獲利周期,預計大盤將先蹲後跳,有機會挑戰5萬點。操作上以拉回布局為主,可關注輝達Vera Rubin平台帶動的台廠供應鏈。
在AI基礎建設商機高速成長帶動下,台股上市櫃公司今(2026)年第2季獲利創下新高,市場也上修下半年與2027年台股盈餘展望,集中市場加權指數在第4季有機會挑戰5萬點。
不過,7月台股重挫8,800點後,8月上旬快速反彈約7,000點,4萬5,500點以上有大量套牢區,追價風險亦明顯提高。因此,第4季操作以拉回布局為主,優先關注輝達(Nvidia)Vera Rubin平台帶動的新一輪硬體升級需求,受惠族群包括散熱、電源供應器、銅箔基板、ABF載板等。
AI新平台推高功耗 液冷電源規格躍升
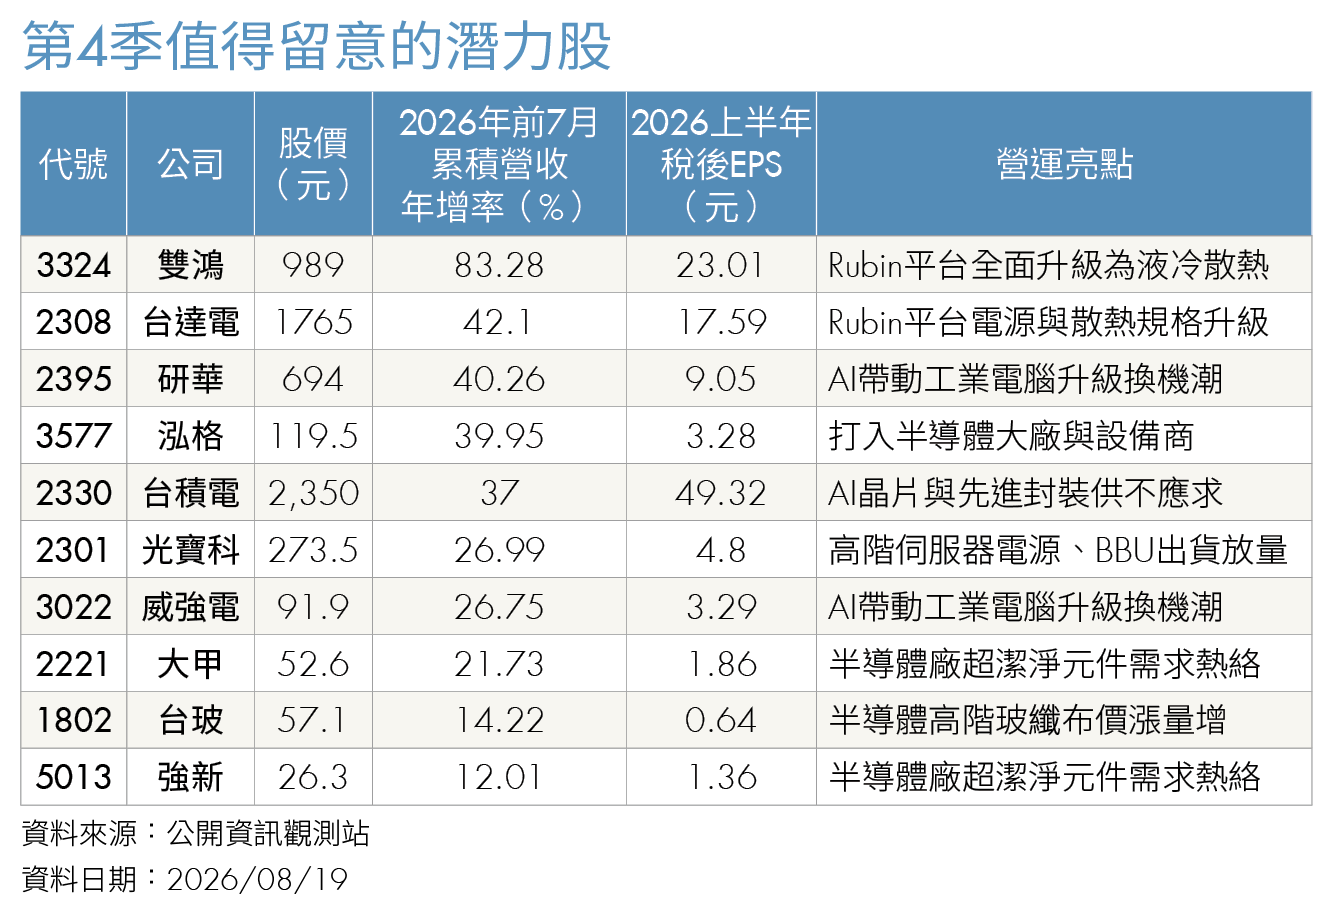
由於Rubin平台功耗飆升,散熱需全面升級為「全液冷架構」,奇鋐(3017)、雙鴻(3324)兩大供應商的水冷板(Cold Plate)、分歧管及快接頭等關鍵零組件因高規格、高門檻而含金量大增。
奇鋐2026上半年累計EPS高達44.54元,較去年同期成長1.42倍。除了輝達的平台,奇鋐也已成功打入Google TPU等自研AI ASIC晶片的散熱供應鏈,營運可望逐季成長,下半年表現將顯著優於上半年,已有外資法人樂觀預估奇鋐2026年EPS將挑戰104.25元。
雙鴻2026年第2季EPS為10.41元,較第1季的12.61元衰退,但7月營收創新高、年增率高達117%,市場預期下半年隨著新產品良率進一步提升,表現將優於上半年,法人預估2026年EPS約55元,明年會更好。
奇鋐、雙鴻皆主攻整套AI機櫃水冷系統,健策(3653)則主攻AI晶片最內層的「均熱片」,毛利率也較高。隨著Rubin平台升級與放量,健策的均熱片單價倍增,2027年毛利率挑戰50%以上。
健策2026年第2季稅後盈餘達23.18億元,季增65.8%、年增106.8%,單季EPS為15.8元,累計上半年EPS 25.33元,創同期歷史新高;受惠輝達Rubin、亞馬遜(Amazon)Trainium 3等新世代AI平台與ASIC新產品陸續放量,下半年成長幅度可望超越上半年,法人預估全年EPS約69元。
Rubin功耗大增,催生出800V高壓直流電(HVDC),高階電源供應器價值跳增,分別位居產業一哥、二哥的台達電(2308)與光寶科(2301)是主要受惠廠商,上半年獲利都創下歷年同期新高,其中規模較小、基期較低的光寶科毛利率顯著上升。
台達電高效整合AI供電系統與散熱元件,有先行者優勢,2026上半年累計EPS 17.59元,年增88%,法人預估全年EPS約42元;2027隨著液冷散熱及獨立電源機櫃出貨放量,預估EPS可成長達60~70元。
光寶科近年打入北美雲端資料中心業者,積極提升高階伺服器電源、備援電池模組(BBU)與系統級電能管理系統出貨比重,其雲端及物聯網部門占營收比重已過半,上半年EPS 4.8元,獲利成長大幅優於營收成長,逐步擺脫過去消費性電子占比高、估值低的包袱,法人預估2026年EPS約10元。
高階玻纖布供不應求 台玻轉虧為盈
印刷電路板(PCB)也是AI平台升級的關鍵元件,除了銅箔基板(CCL)等材料升級,PCB層數也更多、更複雜,供應吃緊,平均單價大幅拉高,受惠廠商包括台玻(1802)、台光電(2383)、台燿(6274)、欣興(3037)、南電(8046)、景碩(3189)、華通(2313),其中基期最低、營運轉機性最強的是台玻。
台玻第2季營收120.56億元,季增17.69%、年增16.79%,單季EPS 0.44元,毛利率(23.33%)較去年同期成長超過1倍,累積上半年EPS 0.64元,擺脫去年同期的虧損,主要是受惠缺貨漲價的高階玻纖布(低介質、低熱膨脹係數TS-glass)的獲利貢獻大增;一旦高階產品營收占比超過50%,超越傳統平板玻璃與器皿,獲利可望大爆發。
隨著大型內容服務供應商(CSP)積極發展AI ASIC,自研AI晶片供應鏈的重要性持續提升,相關IC設計服務、先進封裝與高速傳輸皆具長期成長潛力,台積電(2330)子公司創意(3443)是主要受惠廠商之一;7月股災之後,創意股價在8月創歷史新高,宜趁拉回找買點。
上半年很多AI科技股大漲,先前股價超漲或獲利跟不上者,7月股價大幅拉回修正,台積電因漲幅落後,股價相對合理,7月股災僅小幅回檔,第4季若再度回測2,200元上下,又是一個好買點,很適合穩健有耐心的投資人。
鋼鐵尖兵打入AI供應鏈 工業電腦迎換機潮
此外,投資人可多留意基期較低、轉型有成的AI基礎建設受惠股,例如大甲(2221)、強新(5013)。大甲、強新雖然都是鋼鐵類股,但跟多數同業不同的是,兩者都有生產用於半導體廠房的高規格超潔淨不銹鋼管材,今年明顯搭上國內半導體擴廠潮,需求熱絡,成為最重要的獲利成長來源。
另一方面,AI所驅動的新一輪企業獲利週期,也正逐步由建置邁向應用擴散與獲利收成,研華(2395)、威強電(3022)、泓格(3577)等工業電腦族群明顯受惠,上半年整體營收、獲利表現相對亮眼,下半年營運展望更佳。
研華是工業電腦龍頭,董事長劉克振在半年報法說會指出,各產業對AI導入的關注度及急迫性均相當高,企業普遍擔心在數位轉型過程中落後競爭者。就AI導入速度而言,預期製造、能源及醫療將相對領先。
從美台科技股半年報法說會釋出的訊息看來,今年第4季不太需要擔心AI基礎建設的資本支出不如預期,市場真正擔心的是物價上漲高於預期、迫使聯準會(Fed)升息,不利於川普所屬的共和黨在11月國會期中選舉的表現。
儘管美國與伊朗的停火協議、和平談判陷入僵局,只要每桶原油價格維持在70~100美元區間盤整,美國通膨數據沒有超出預期太多,聯準會第4季可望維持利率不變。若市場擔心Fed升息導致美債殖利率上升、股市下跌,投資人就可留意低接好股的時機。
期中選舉年 美股先震後揚
2026年是美國國會期中選舉年,11月將依照慣例改選半數國會議席。回顧歷史,美國國會期中選舉年前段通常伴隨較高的波動與不確定性,但隨著選舉接近,結果逐漸明朗,市場往往開始重新定價。
回顧1950年以來美股S&P 500指數表現,在19次期中選舉後1年皆呈現正報酬,平均報酬率約15.4%,期中選舉年第4季上漲機率約88%。若將時間延伸至隔年第2~3季,這期間往往是美國總統4年任期中,S&P 500指數表現相對強勢的一段時間。
(圖片來源:AI 僅示意 / 內容僅供參考,投資請謹慎為上)
文章出處:《Money錢》2026年9月號
下載「錢雜誌App」隨時隨地掌握財經脈動
理財工具推薦
近期熱門文章
猜你喜歡

立 即 下 載 Money 錢 掃 描 QRcode