
英特爾搶回晶圓代工龍頭?先進製程18A良率突破85% 跨入商用門檻!
 英特爾
,
財報
,
晶圓代工
,
AI
,
先進製程
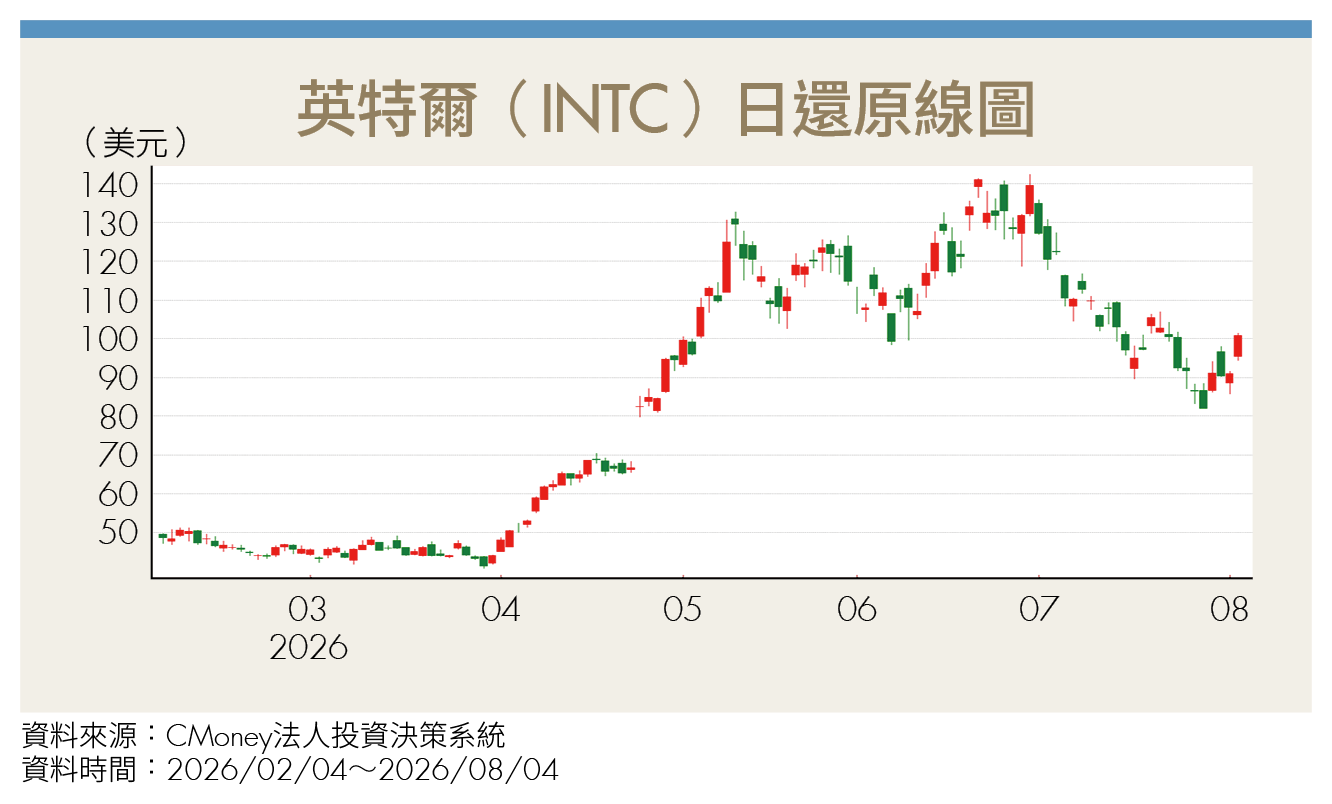
英特爾第2季財報營收年增25%,創15年最快成長,18A製程良率也跨過85%商用門檻,也陸續與多家科技大廠傳出合作消息,但能否轉化為正式訂單,成效仍須觀察。
過去1個月,英特爾(Intel,美股代號INTC)把兩份最關鍵的答卷交了出來,一份是今(2026)年第2季財報(本文皆指財政季度),另一份是18A製程的良率驗證報告。這兩份答案卷,讓英特爾的轉型故事不再只是「畫大餅」,而是開始有真實數字支撐。產品事業的復甦、晶圓代工的技術突破,都在這個月同時得到印證。
營收年增超出預期 EPS虧損暗藏玄機
英特爾第2季財報令人驚豔,營收年增25%達到161億美元,是15年來最快的單季成長速度,比預測高出約18億美元。非GAAP EPS(非一般公認會計原則每股盈餘)0.42美元,是市場預期0.21美元的2倍。毛利率41.8%,比財測高出約2.8%。執行長陳立武表示,AI正帶動前所未有的運算需求,超越財測的關鍵來自良率提升與生產週期加快。
拆開分項看,資料中心與AI事業(DCAI)營收年增59%至63億美元,是成長最快的引擎;用戶端運算事業(CCG)營收年增13%至89億美元,仍是最大營收來源,但成長動能已明顯由資料中心接手,顯示英特爾的營收結構正快速向AI基礎設施傾斜。
不過,GAAP(一般公認會計原則)每股虧損達2.16美元,主要來自一筆125億美元、與CHIPS法案託管股份相關的市值重估損失,屬於非現金性質的會計項目,而非本業惡化。這也是投資人閱讀英特爾財報時,需要區分「GAAP數字」與「本業經營表現」的原因。
18A良率跨過商用門檻 各家大廠展開合作
財報證明英特爾產品事業正在復甦,但過去一個月最重要的變化,發生在晶圓代工。市場長期把「85%良率」視為先進製程進入商用代工市場的分水嶺,低於這個門檻,製程再先進也難以支撐外部客戶要求的成本與供貨穩定性。根據KeyBanc Capital Markets的報告,英特爾18A製程良率已從上一季約65%,在單一季內躍升至85%以上,正式跨過門檻。
更關鍵的是,英特爾成為業界第一家用艾斯摩爾(ASML)High NA EUV微影設備量產出貨高階邏輯晶片的公司。陳立武曾坦言接手時18A良率「並不理想」,他要求團隊每月提升7%至8%的良率,如今看來這個節奏確實提前見效。先進封裝同步跟上:EMIB封裝良率約達90%,新一代EMIB-T據傳更逼近98%。
在客戶端,市場已傳出Nvidia、AMD、Apple、Microsoft、Google、OpenAI、Micron、Marvell等公司與英特爾在18A、14A節點上有設計導入或評估合作,其中Tesla更已被確認為14A的首個重量級客戶,用於其「Terafab」AI晶片專案。必須留意的是,除Tesla外,多數合作目前仍屬客戶測試、設計導入或早期評估階段,尚未被雙方正式確認為量產訂單,實際貢獻營收的時間點與規模仍待觀察。
稍早英特爾也宣布18A-P已進入風險生產階段,與一年前對客戶承諾的時程一致,但與18A相比仍有約一季的缺陷密度差距,能否在放量過程中補上,是驗證這條路線能否成功的關鍵。
設計合作仍在評估期 轉為訂單還要再等
這波良率突破與眾多科技巨頭的設計合作消息,讓英特爾晶圓代工的敘事聲量明顯放大,但投資人仍須留意幾個關鍵風險。1.除Tesla外,市場傳出的多數客戶合作目前仍屬設計導入或評估階段,尚未證實為量產訂單,轉化為營收的時間點與規模仍不確定。2.晶圓代工的獲利能力仍待驗證,資本支出持續加碼,代表自由現金流轉正的時間可能還要再等一段時間。英特爾在18A上雖已跨過商用門檻,但良率仍落後台積電N2製程約10個百分點,先進製程的技術標竿地位尚未真正易主。
整體而言,英特爾的轉型敘事在過去1個月從「說故事」進展到「拿數字驗證」:財報證明產品事業的復甦是真實的,晶圓代工也首次跨過商用門檻。接下來最值得追蹤的,是這些設計合作能否在下半年陸續轉化為正式代工訂單,以及14A能否延續18A的良率進展曲線。
點擊連結,觀看華爾街資深投資人詹姆斯發現的最新投資機會:https://cmy.tw/00CfvS。
© 2026 Agora Network. All rights reserved.
(圖片來源:AI 僅示意 / 內容僅供參考,投資請謹慎為上)
文章出處:《Money錢》2026年9月號
下載「錢雜誌App」隨時隨地掌握財經脈動
理財工具推薦
下載Money錢 - 理財知識隨身讀APP
提供最優質的財經文章、影音
1.股市、保險、房地產,掌握最新財經動態 2.專家、名人駐站,提供深度產業分析 3.課程、影音專區,讓動手深度學習 下載【Money錢 - 理財知識隨身讀】,提前預約財富自由!
近期熱門文章
猜你喜歡

立 即 下 載 Money 錢 掃 描 QRcode