
想提早退休一定要存千萬?把錢派去股市上班 讓現金流幫你付帳單!
 FIRE
,
財務自由
,
現金流
,
被動收入
,
退休金
多數人追求FIRE時執著於累積千萬退休金,卻常被遙不可及的數字拖垮。作者從部落格廣告費支付電信費的經驗出發,提出用現金流逐筆認養生活帳單,一步步換回人生自主權。
不少人對FIRE的第一印象,就是靠投資賺足人生下半場所需的費用,提早離開職場、享受人生。這樣的解讀讓許多年輕人趨之若鶩,成為進入投資領域的原因。
然而,小資受薪族若一味追逐千萬退休金,就像倉鼠在滾輪上奔跑,不但看不到盡頭,還會累得氣喘吁吁,甚至產生遙不可及的無力感。因此,我推崇另一種以「現金流」為核心的投資觀念—用現金流認養生活帳單,直到現金流大到足以接管你的一切帳單。相較於執著總資產的金額多寡,這種做法在心理上輕鬆許多,也能讓投資理財更有明確目標與動力。
一筆收入對應一筆支出 累積小勝利持續前進
「現金流認養生活帳單」是我在經營部落格時悟出的方法。剛開始,我在部落格放置的Google廣告收益大約是每月20美元(以匯率30元計算,折合台幣約600元),金額雖然不多,卻剛好能支付手機電信費。當我第一次領到廣告費時,想到每月的電信費有了著落,對經營部落格就更有動力。
完成一項任務後,我的成就感大增,於是開始尋找下一個目標。當時家中每月的網路費是399元,1年大約4,800元,這次我選擇用股息來支付。研究過程中,我發現元大高股息(0056)每年約配發1元股利,只要存5張,股息就足以支付1整年的網路費。所以,網路費的認養者就是5張0056。
接著,我將這個觀念延伸到更大的目標—每月加薪3,000元,達陣後再提升到每月加薪5,000元,甚至1萬元。最後,我立下讓每月現金流達到政府規定「最低薪資」的目標。一旦達成,就像把自己的錢派到股市工作,讓這個分身到另一個領域替我賺錢回來!
很多人會先累積總資產,再搭配「4%法則」規劃退休後的財務。所謂4%法則,簡單來說,就是在適當的資產配置下,退休第一年提領總資產的4%作為生活費,往後每年依通膨率微調領取金額。假設退休後每月需要5萬元生活費,反推回去,就必須準備1,500萬元本金。
然而,4%法則是根據美國的投資環境與歷史數據所提出的假設,實際運用時,還要考慮市場起伏的風險、通膨帶來的物價波動,以及突發意外造成的額外開銷。回到根本問題,光是累積那1,500萬元本金,就可能讓你在準備退休的過程中消磨掉不少生活情趣,更何況還有前述的種種變數。
如果一直用總資產的概念來設想退休,思維很容易被某些固定的數字限制。倘若為了達到該門檻過於拚命賺錢,失去身心健康或家庭生活,對追求FIRE的初衷而言無疑是本末倒置。
階梯式累積現金流 逐步換回人生自主權
4%法則最怕提領時遇到股市大跌,採用「現金流」策略的優勢,在於不變賣資產也能生存。若你成功開啟多道且夠用的現金流,讓它們支付日常開銷,相較於非得存到某個金額才能退休,心理負擔是不是小上許多?
從心理層面來看,現金流帶來的未必是一整筆夠用的資金,而是一份踏實的安全感。當你開始用現金流認養生活帳單,別冀望短期內全部到位,而是將其視為一項項待完成的目標。隨著任務逐一被現金流「認養」,那份安全感便會油然而生。
這種「階梯式認養」的好處是,每當完成一項任務,你就會獲得一部分的自由。與其存到1,500萬元才敢離職,不如現在就開始透過破解任務來換取自由。
創造現金流不是賺錢的終點,而是開啟彈性生活的起點。在追求FIRE、渴望彈性生活之前,我們須先捫心自問,自己真正想要的生活是什麼?我具備哪些條件可以辭職、轉職?FIRE不是存款餘額達標的終點,而是你對生活掌控的覺醒。(摘錄自《不必存到500萬擺脫社畜人生:股息 × ETF × 斜槓收入,普通上班族的FIRE實踐》)
《不必存到500萬擺脫社畜人生:股息×ETF×斜槓收入,普通上班族的FIRE實踐》
作者:Andyworld
出版:金尉股份有限公司
簡介:作者曾是朝九晚五的普通上班族,2020年新冠疫情期間,為兼顧家庭照護需求,選擇離開職場,返家接手家中農務。目前透過股息與斜槓工作,建立多元收入,享受時間自主的人生。本書講述作者如何建構每月現金流,以及離開職場的心路歷程。
點擊連結,閱讀更多內容:https://cmy.tw/00CUBK。
點此訂閱《Money錢》雜誌2026年11月號查看完整內容
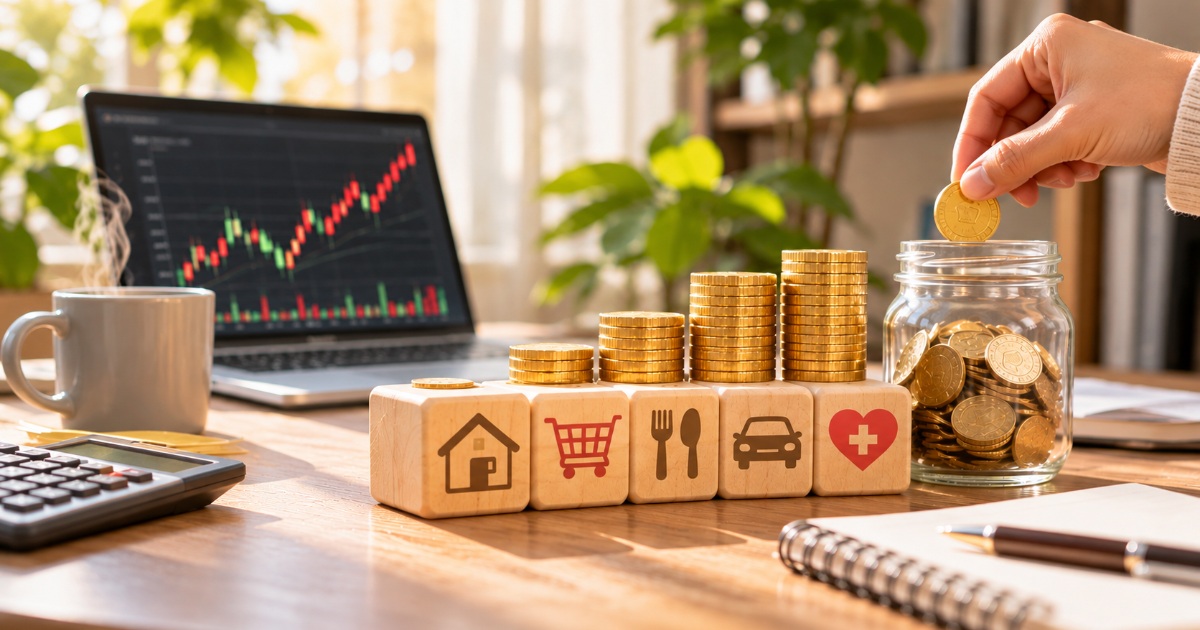
(圖片來源:AI 僅示意 / 內容僅供參考,投資請謹慎為上)
文章出處:《Money錢》2026年11月號
下載「錢雜誌App」隨時隨地掌握財經脈動
理財工具推薦
下載Money錢 - 理財知識隨身讀APP
提供最優質的財經文章、影音
1.股市、保險、房地產,掌握最新財經動態 2.專家、名人駐站,提供深度產業分析 3.課程、影音專區,讓動手深度學習 下載【Money錢 - 理財知識隨身讀】,提前預約財富自由!
近期熱門文章
猜你喜歡
立 即 下 載 Money 錢 掃 描 QRcode