× 首頁 保險獎 精選頻道 購物車(0) 序號開通 影音課程 登入/註冊
加入《Money錢》雜誌官方line@財經資訊不漏接 如果聯準會(Fed)第4季升息幅度超過1碼,這是否意味著台股將進入熊市?Min與Rachel的看法是:升息超過1碼本身不必然等於熊市,該留意的,是哪些條件同時出現,才會讓利率壓力被放大,進而衝擊到目前仍支撐多頭的AI基本面。   升息逾2碼股市就轉弱?引爆大回檔的雙重壓力 升息超過1碼,不代表股市就此進入熊市,兩人都指向需要同時出現特定條件,壓力才會放大。Rachel明確指出,如果今(2026)年底前升息超過2碼,或明年繼續升息,可能代表美伊戰爭失控,或除了這場戰爭之外,又爆出其他超出預期的地緣政治風險。 在這種情境下,她認為股市回檔幅度會比較大,投資人應該提高現金水位。不過她也強調,這個情境目前機率偏低,因為油價走勢仍在川普可控制的範圍內,而考量到今年底的期中選舉,也沒有放任油價失控的誘因。 Min則從財政與債市角度提出另一個需要同時留意的條件:目前10年期美債殖利率已逼近5%,美國政府光是今年利息支出估計就將近1兆美元、約占GDP3%,若聯準會真的大幅升息,真正該擔心的可能不是經濟本身,而是美國政府債務壓力被進一步放大,甚至牽動市場對美國財政赤字與信用風險的信任問題。 Rachel也補充,今年以來30年期美債殖利率已突破5.2%、日本30年期公債殖利率也突破4%,甚至一度出現AAA級公司債殖利率高於AA級公司債的異常現象;背後是企業與政府同步大舉發債。 AI基礎建設相關企業發債金額今年已接近5000億美元,其中雲端巨頭約占一半,加權發行期限拉長到15年左右,稀釋了市場對長天期公債的買盤,美國聯邦債務也已突破40兆美元。 這股長天期殖利率的壓力與聯準會是否升息相對獨立,即使聯準會不升息,仍可能持續存在。而且也與地緣政治風險屬於不同的壓力來源,一旦兩者同時發酵,市場修正的力道可能更明顯。   資金轉緊推升融資成本 脆弱公司獲利面臨考驗 如果持續升息、前述壓力條件也同時成立,台股哪些地方可能最先出現警訊?優先檢查的第一個對象是估值偏高的AI概念股,像是前述提到的光通訊類股,以及較容易受毛利率影響的代工組裝類股,都是評價最可能率先修正的族群。第二則是高負債、資金成本敏感的公司。 Min的解讀邏輯是:殖利率上升會壓縮仰賴外部融資公司的稅後淨利與每股盈餘。Rachel也提到,新興雲端服務供應商因擴大資本支出導致現金流吃緊、短期需仰賴募資或舉債,一旦資金環境轉緊,體質會相對脆弱。 再者,外資流向與新台幣匯率也需要留意,美債殖利率上升理論上會吸引資金轉向美元資產,外資可能賣出台股、匯出資金換成美元,對新台幣構成貶值壓力。 而最關鍵的,是AI資本支出本身是否開始下修。Rachel認為,值得擔心的情境,是應用端遲遲無法把AI導入完整SOP流程、需求不如預期,資本支出才會轉弱;目前台灣雖有近6成企業表示「有在用AI」,但真正導入完整SOP流程的比例不到1成,代表應用端仍有成長空間,但一旦這個觀察反轉、應用端成長明顯停滯,就是需要提高警覺的訊號。 Rachel也提到,今年第2季Google上修資本支出導致自由現金流惡化,反映市場已經開始要求資本支出轉換成實際現金流。Min則提醒,近期Google高層曾表示AI資本支出整體回收期已不到兩年,這個說法若持續成立,資本支出泡沫化的疑慮便相對有限,投資人可以持續追蹤這類回收期說法、以及現金流數字是否被下修。 在檢查持股時,也需要區分兩種狀況:訂單依然穩定、只是估值下降,或是訂單與獲利本身也開始惡化。前者較接近評價修正,後者才是真正的基本面轉弱訊號,兩者因應方式並不相同。   預先寫好自己的防守計畫 現金水位、資產分散因應 如果持續升息的情境真的發生,Min建議的因應策略是:第一,提高現金比重,因為升息代表銀行利率走高,持有現金的吸引力提升;第,增加防禦型類股比重,包括本益比偏低的餐飲股、受惠利差擴大的金融股,甚至大盤型ETF;第3,往台積電、台達電這類訂單能見度高的台股龍頭集中,海外則留意蘋果這類現金流充沛、非單押AI的公司,作為避險配置。 Rachel則從資產配置角度補充:在債務疑慮升溫的情境下,她傾向避開長天期公債,因為同時面臨流動性與期限溢酬的雙重壓力,若真的要持有債券,也僅選擇美國短天期公債;黃金則可作為債務疑慮下的配置工具;股票部位建議從集中科技適度分散至內需與金融,並預留現金、隨時準備在回檔時進場。 無論採取哪一種防守方式,兩人的共同原則是:重新評估持股的判斷依據,應該是公司本身的展望是否下修、訂單是否遞延、獲利是否惡化,或者當初買進的理由是否已經消失,而不是單純看股價跌了多少。 現金需求、槓桿比重、持股集中度,以及自己實際能承受的波動幅度,都是投資人可以在情境發生之前,先想清楚、而非等到股價已經大幅修正才臨時反應的功課。 回到本篇情境,若聯準會第4季續升,台股走勢將全面回歸「基本面定價」檢驗。本輪前瞻性升息背後有韌性支撐,只要高油價不致引發失控緊縮,且AI資本支出與獲利動能持續跑贏資金成本,行情無須過慮。唯有地緣風險升溫、產業訂單與獲利展望同步失速時,才需轉向防守。   (圖片來源:AI 僅示意 / 內容僅供參考,投資請謹慎為上) 文章出處:《Money錢》2026年10月號 下載「錢雜誌App」隨時隨地掌握財經脈動

升息逾1碼 台股怎麼守?美債殖利率創高 AI資本支出成關鍵!
2026/11/14
AI , Fed , 升息 , 資本支出 , 美債

加入《Money錢》雜誌官方line@財經資訊不漏接

如果聯準會(Fed)第4季升息幅度超過1碼,這是否意味著台股將進入熊市?Min與Rachel的看法是:升息超過1碼本身不必然等於熊市,該留意的,是哪些條件同時出現,才會讓利率壓力被放大,進而衝擊到目前仍支撐多頭的AI基本面。


升息逾2碼股市就轉弱?引爆大回檔的雙重壓力

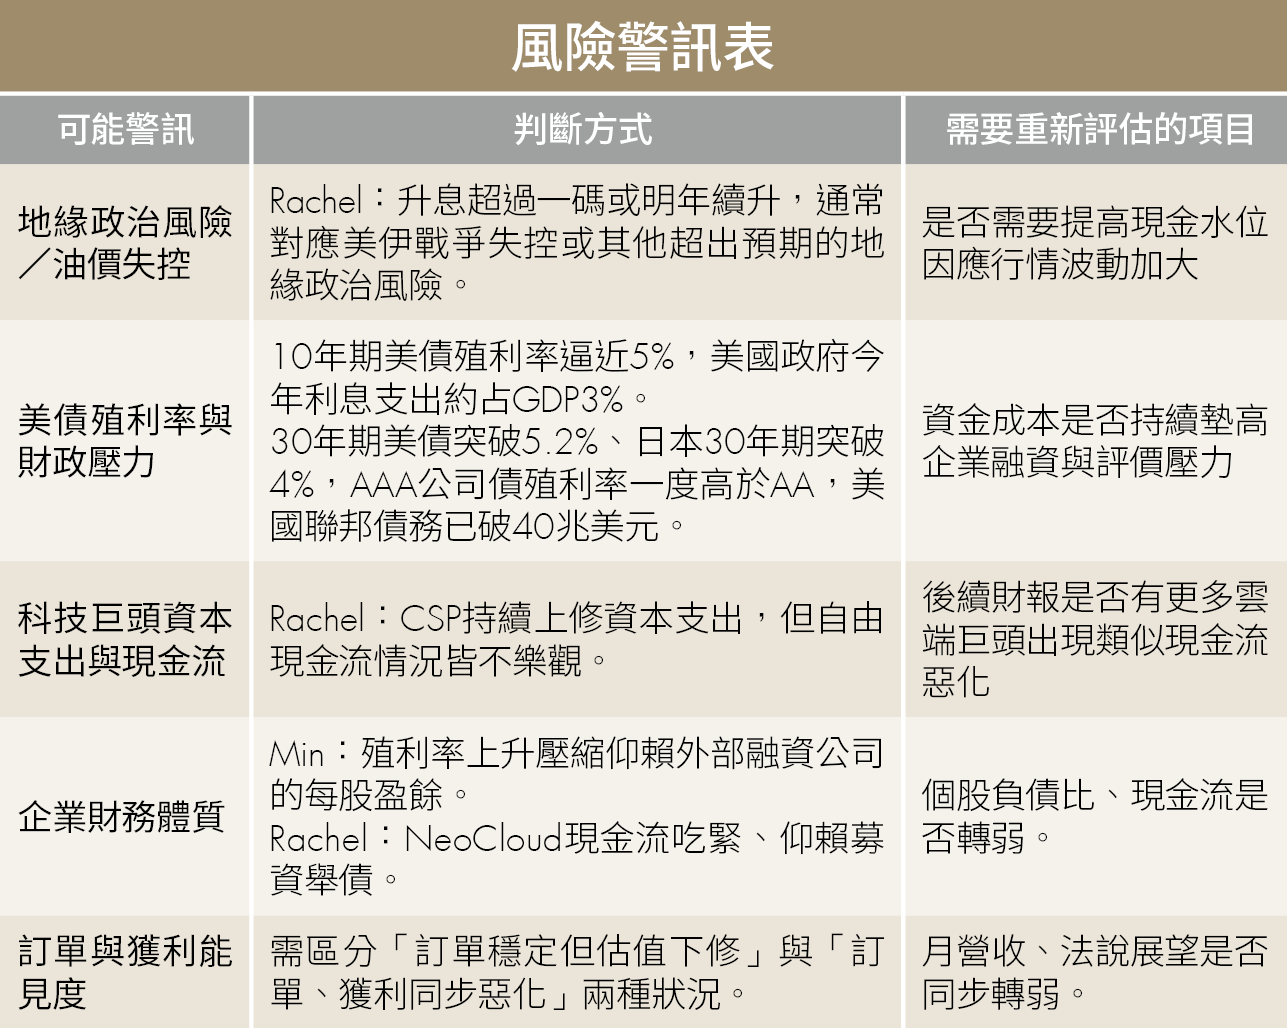
升息超過1碼,不代表股市就此進入熊市,兩人都指向需要同時出現特定條件,壓力才會放大。Rachel明確指出,如果今(2026)年底前升息超過2碼,或明年繼續升息,可能代表美伊戰爭失控,或除了這場戰爭之外,又爆出其他超出預期的地緣政治風險。

在這種情境下,她認為股市回檔幅度會比較大,投資人應該提高現金水位。不過她也強調,這個情境目前機率偏低,因為油價走勢仍在川普可控制的範圍內,而考量到今年底的期中選舉,也沒有放任油價失控的誘因。

Min則從財政與債市角度提出另一個需要同時留意的條件:目前10年期美債殖利率已逼近5%,美國政府光是今年利息支出估計就將近1兆美元、約占GDP3%,若聯準會真的大幅升息,真正該擔心的可能不是經濟本身,而是美國政府債務壓力被進一步放大,甚至牽動市場對美國財政赤字與信用風險的信任問題。

Rachel也補充,今年以來30年期美債殖利率已突破5.2%、日本30年期公債殖利率也突破4%,甚至一度出現AAA級公司債殖利率高於AA級公司債的異常現象;背後是企業與政府同步大舉發債。

AI基礎建設相關企業發債金額今年已接近5000億美元,其中雲端巨頭約占一半,加權發行期限拉長到15年左右,稀釋了市場對長天期公債的買盤,美國聯邦債務也已突破40兆美元。

這股長天期殖利率的壓力與聯準會是否升息相對獨立,即使聯準會不升息,仍可能持續存在。而且也與地緣政治風險屬於不同的壓力來源,一旦兩者同時發酵,市場修正的力道可能更明顯。


資金轉緊推升融資成本 脆弱公司獲利面臨考驗

如果持續升息、前述壓力條件也同時成立,台股哪些地方可能最先出現警訊?優先檢查的第一個對象是估值偏高的AI概念股,像是前述提到的光通訊類股,以及較容易受毛利率影響的代工組裝類股,都是評價最可能率先修正的族群。第二則是高負債、資金成本敏感的公司。

Min的解讀邏輯是:殖利率上升會壓縮仰賴外部融資公司的稅後淨利與每股盈餘。Rachel也提到,新興雲端服務供應商因擴大資本支出導致現金流吃緊、短期需仰賴募資或舉債,一旦資金環境轉緊,體質會相對脆弱。

再者,外資流向與新台幣匯率也需要留意,美債殖利率上升理論上會吸引資金轉向美元資產,外資可能賣出台股、匯出資金換成美元,對新台幣構成貶值壓力。

而最關鍵的,是AI資本支出本身是否開始下修。Rachel認為,值得擔心的情境,是應用端遲遲無法把AI導入完整SOP流程、需求不如預期,資本支出才會轉弱;目前台灣雖有近6成企業表示「有在用AI」,但真正導入完整SOP流程的比例不到1成,代表應用端仍有成長空間,但一旦這個觀察反轉、應用端成長明顯停滯,就是需要提高警覺的訊號。

Rachel也提到,今年第2季Google上修資本支出導致自由現金流惡化,反映市場已經開始要求資本支出轉換成實際現金流。Min則提醒,近期Google高層曾表示AI資本支出整體回收期已不到兩年,這個說法若持續成立,資本支出泡沫化的疑慮便相對有限,投資人可以持續追蹤這類回收期說法、以及現金流數字是否被下修。

在檢查持股時,也需要區分兩種狀況:訂單依然穩定、只是估值下降,或是訂單與獲利本身也開始惡化。前者較接近評價修正,後者才是真正的基本面轉弱訊號,兩者因應方式並不相同。


預先寫好自己的防守計畫 現金水位、資產分散因應

如果持續升息的情境真的發生,Min建議的因應策略是:第一,提高現金比重,因為升息代表銀行利率走高,持有現金的吸引力提升;第,增加防禦型類股比重,包括本益比偏低的餐飲股、受惠利差擴大的金融股,甚至大盤型ETF;第3,往台積電、台達電這類訂單能見度高的台股龍頭集中,海外則留意蘋果這類現金流充沛、非單押AI的公司,作為避險配置。

Rachel則從資產配置角度補充:在債務疑慮升溫的情境下,她傾向避開長天期公債,因為同時面臨流動性與期限溢酬的雙重壓力,若真的要持有債券,也僅選擇美國短天期公債;黃金則可作為債務疑慮下的配置工具;股票部位建議從集中科技適度分散至內需與金融,並預留現金、隨時準備在回檔時進場。

無論採取哪一種防守方式,兩人的共同原則是:重新評估持股的判斷依據,應該是公司本身的展望是否下修、訂單是否遞延、獲利是否惡化,或者當初買進的理由是否已經消失,而不是單純看股價跌了多少。

現金需求、槓桿比重、持股集中度,以及自己實際能承受的波動幅度,都是投資人可以在情境發生之前,先想清楚、而非等到股價已經大幅修正才臨時反應的功課。

回到本篇情境,若聯準會第4季續升,台股走勢將全面回歸「基本面定價」檢驗。本輪前瞻性升息背後有韌性支撐,只要高油價不致引發失控緊縮,且AI資本支出與獲利動能持續跑贏資金成本,行情無須過慮。唯有地緣風險升溫、產業訂單與獲利展望同步失速時,才需轉向防守。
229-075.png


(圖片來源:AI 僅示意 / 內容僅供參考,投資請謹慎為上)

文章出處:《Money錢》2026年10月號

下載「錢雜誌App」隨時隨地掌握財經脈動
20260917-bnmoney-640x250.jpg


理財工具推薦

下載簡單記帳APP

2022火速竄起記帳APP

3秒記一筆!迅速找出財務漏洞
介面清爽、無廣告、不惱人