
全球缺工引爆人形機器人商機!產值有望成長數十倍 2台廠搶先卡位
 人形機器人
,
AI
,
少子化
,
精密零組件
少子化與人口老化加劇,全球缺工問題持續擴大,也讓人形機器人從工廠走向倉儲、醫療與家庭。隨著AI技術成熟、成本下降,台灣的精密零組件供應鏈有望迎來新一波商機。
國發會預估今(2026)年台灣出生人數將跌破 10 萬大關,相較於30年前的出生人數,只剩約30%。其實台灣並不是唯一一個出生率下滑、面臨人口老化的國家,過去20多年來,全球已開發國家的老年扶養比(又稱扶老比)已增加約40%,研究機構預估未來30年將再增加約60%,人力短缺的問題讓各界開始探討機器人從工業應用走向商業化的可能性。
人形機器人填補人力缺口 產值可望成長數十倍
目前機器人主要可分為工業型機器人及服務型機器人,過往因技術尚不成熟,機器人大多用於相對單純、危險且高度重複的任務。近幾年隨著 AI 硬體設備加速迭代,讓機器人逐步跳脫傳統固定功能設備的應用,轉向具備感知、理解與操作能力的人形機器人。
業界規劃人形機器人未來應用將橫跨倉儲物流、零售服務、醫療照護與家庭場景,扮演的角色也不再只是單一、重複的任務,而是取代一部分人類勞動力,這個轉變會讓機器人的市場規模從製造業資本支出,拓展至全球勞動力相關的營運支出,外資券商預估產值有機會成長數十倍。
各國政府也開始針對機器人編列預算,包含美國、中國、歐盟與日本等均有訂定相關補助政策,有助於機器人成本曲線加速下滑。目前製造一台人形機器人的平均成本超過10萬美元,研究機構預估未來10年內在技術成熟與量產規模提升下,將降至4萬美元,有助於終端用戶接受意願提升,並帶動市場規模加速成長。
台廠深耕硬體代工 技術、成本均占優勢
發展人形機器人的關鍵在於AI 晶片、大模型與訓練平台,而這些資源與技術優勢大多掌握在美國手上,像是SpaceX 旗下的xAI ,目前已成為輝達(Nvidia)AI晶片最主要的買家之一,擁有相當龐大的 AI 基礎建設,可用於訓練語言模型,協助特斯拉研發Optimus機器人。特斯拉預估今年底人形機器人月產能將超過1,000 台,初期鎖定汽車組裝與倉儲搬運的應用場景,後續則會逐步拓展至商用。
台廠在人形機器人市場提供的最大價值在於硬體代工,台灣擁有非常成熟的製造業供應鏈,人形機器人量產所需使用到的馬達、減速器、軸承與滾珠螺桿等零件,都是台廠在技術與成本上能夠取得優勢的所在。
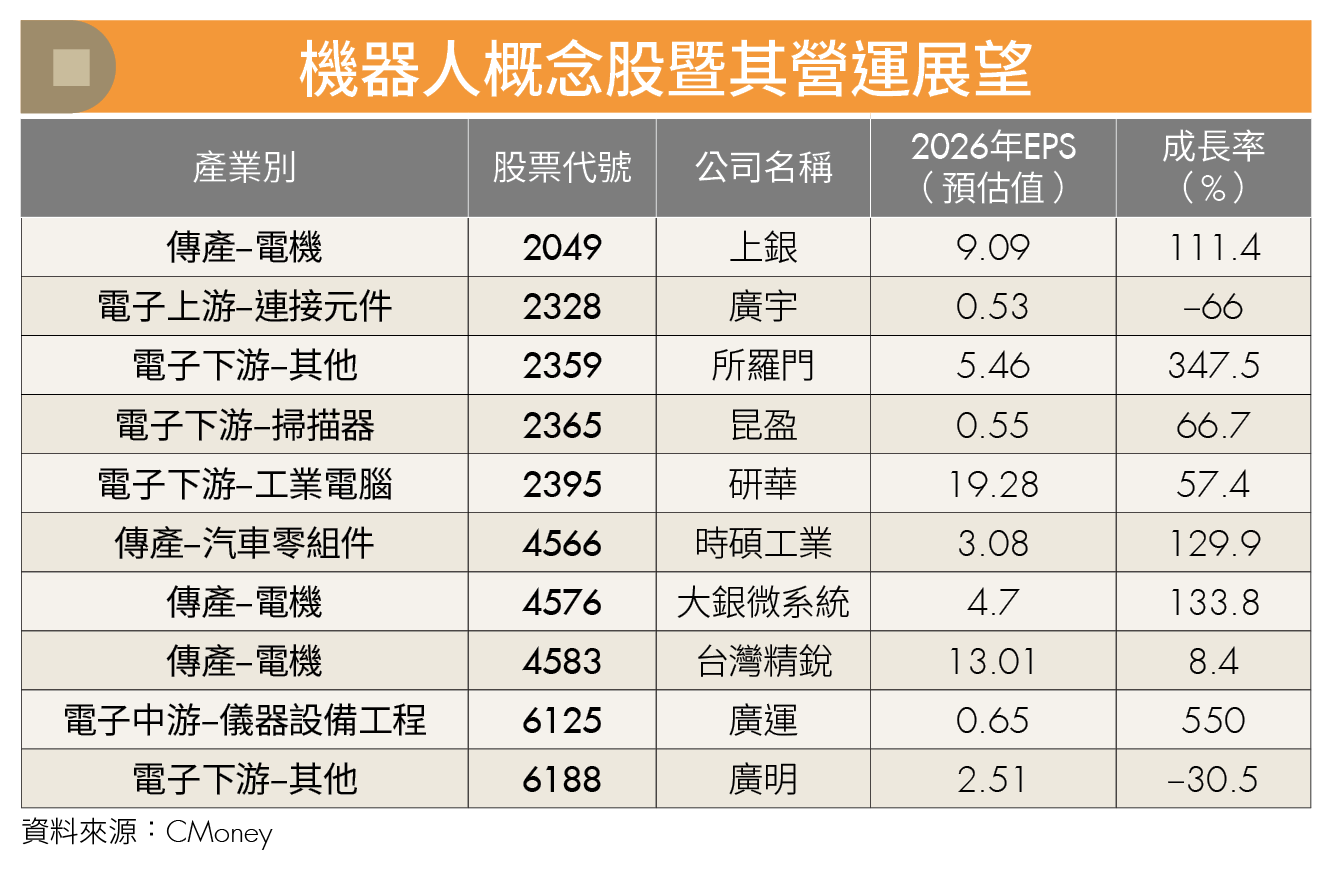
在勞動力短缺、AI 與人形機器人技術轉趨成熟的情境下,機器人需求崛起,有望讓台灣製造業迎來下一波不亞於 AI 浪潮的好光景。本文附表中列出台灣主要的機器人概念股,並挑出掌握技術優勢、獲利具成長性的公司進一步分析,包含上銀(2049)與大銀微系統(4576)。
▋上銀 滾珠螺桿供不應求
上銀成立於1989年,主要產品包括線性滑軌和滾珠螺桿,全球排名分別為第2大與第1大,市占率分別約20%、5%。上銀可提供多種機器人所需使用的零件,包含多軸機器人的關節式機器手臂,與 SCARA機器手臂(英文全名為Selective Compliance Assembly Robot Arm,即選擇順應性裝配機器手臂),適用於各類自動化應用;晶圓機器人的滾珠螺桿與直驅馬達,則應用於半導體設備製程,產品布局完整度與技術能力都優於多數台灣同業。
隨著整體工業景氣逐步復甦,工具機訂單持續回溫;且在原物料合金鋼及電力成本增加下,日本工具機零組件大廠THK、日本精工(NSK)等陸續漲價,上銀也自今2月起依市場與產品調漲價格,漲幅達5%~15%。上銀目前有多項產品應用於 AI 電子零組件與電動車等,產品報價漲幅也持續跟進日本同業,有助於整體營收與獲利加速升溫。
上銀今年以來因應客戶需求加班生產,但仍無法跟上需求成長的速度,據了解目前滾珠螺桿交期已進一步延長至6個月,線性滑軌交期則約4個月。該公司目前持續針對人形機器人的諧波減速器、滾珠螺桿與馬達等開發,其中滾珠螺桿的報價較以往成長3~5倍,為該公司爭取訂單的重心,有望成為未來2年營運的另一大動能。
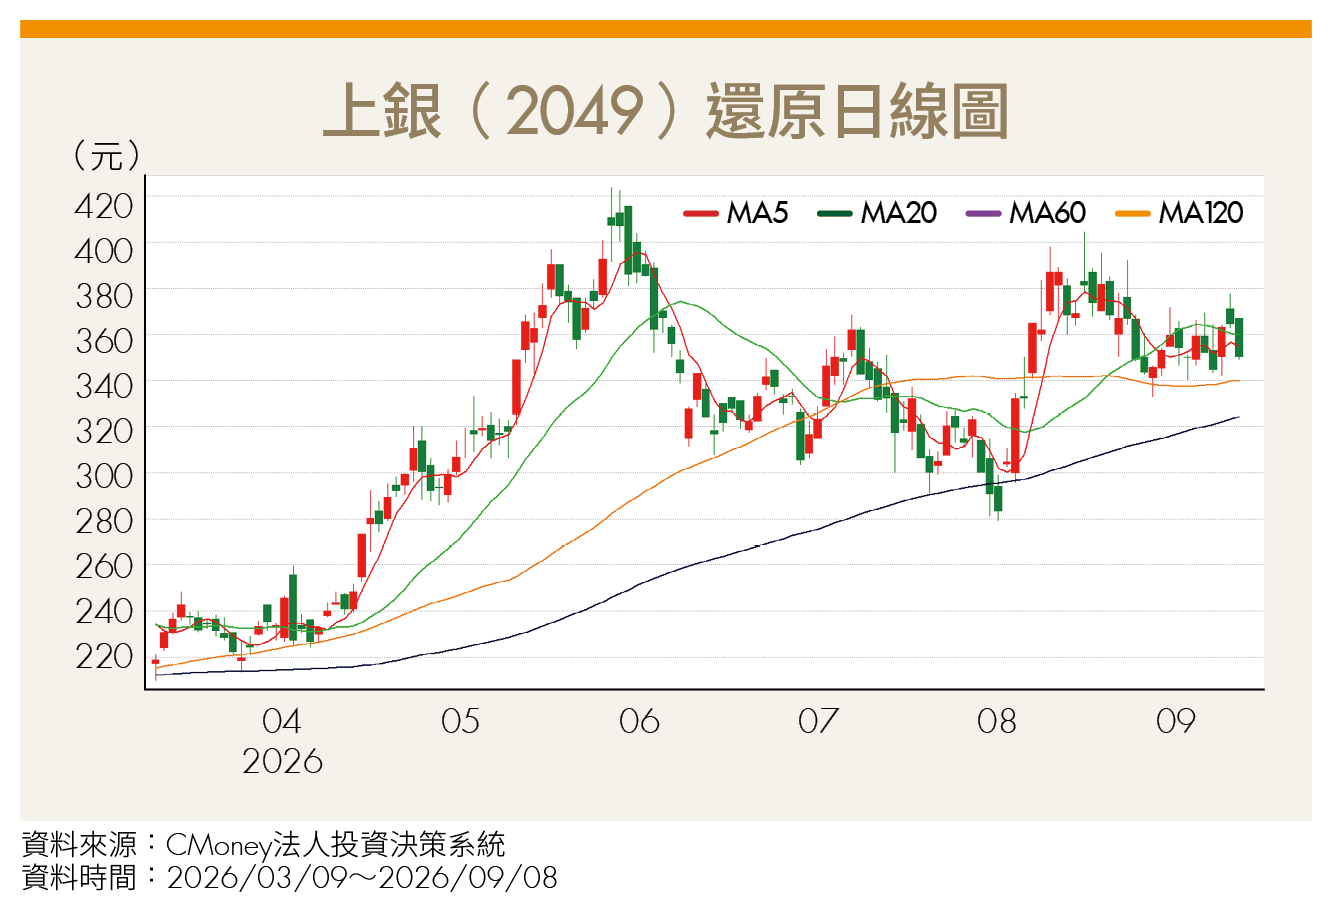
技術面可看到上銀股價在月線上下徘徊,短線上因缺乏量能支撐,且面臨前高賣壓,可先待股價回測半年線並守穩後再把握低接機會。
▋大銀微系統 搶占矽光子商機
大銀微系統成立於1997年,是上銀持股的關係企業。大銀微以線性馬達起家,公司在早期就將重心放在提升精密定位的能力上,成功在2009年接到全球半導體設備大廠的定位系統機台訂單,順勢跨足半導體領域。相較只生產元件的同業而言,大銀微掌握精密定位整機整合能力,具有同業難以跨入的門檻。
受惠於 AI 需求帶動半導體前段製程設備訂單量增加,以及台灣CoWoS測試設備需求,據了解目前大銀微在微米及奈米級定位系統的訂單能見度達5~6個月。另外,PCB廠近幾年因應客戶要求,逐步在東南亞建立產能,鑽孔機與成型機等設備訂單增加,也帶動對精密元件的需求,使大銀微的馬達與驅動器出貨升溫。
展望2027年,在資料傳輸逐步走向光通訊的趨勢下,半導體廠開始建立矽光子製程,大銀微已取得矽光子檢測設備相關訂單,目前單月出貨量已達數百台,且客戶持續追加訂單,據估計訂單能見度已達2027第2季。因應客戶需求升溫,大銀微已在今年6月擴產約20%,並預計在2027年初再擴產20%,使今明兩年接單能力持續向上。
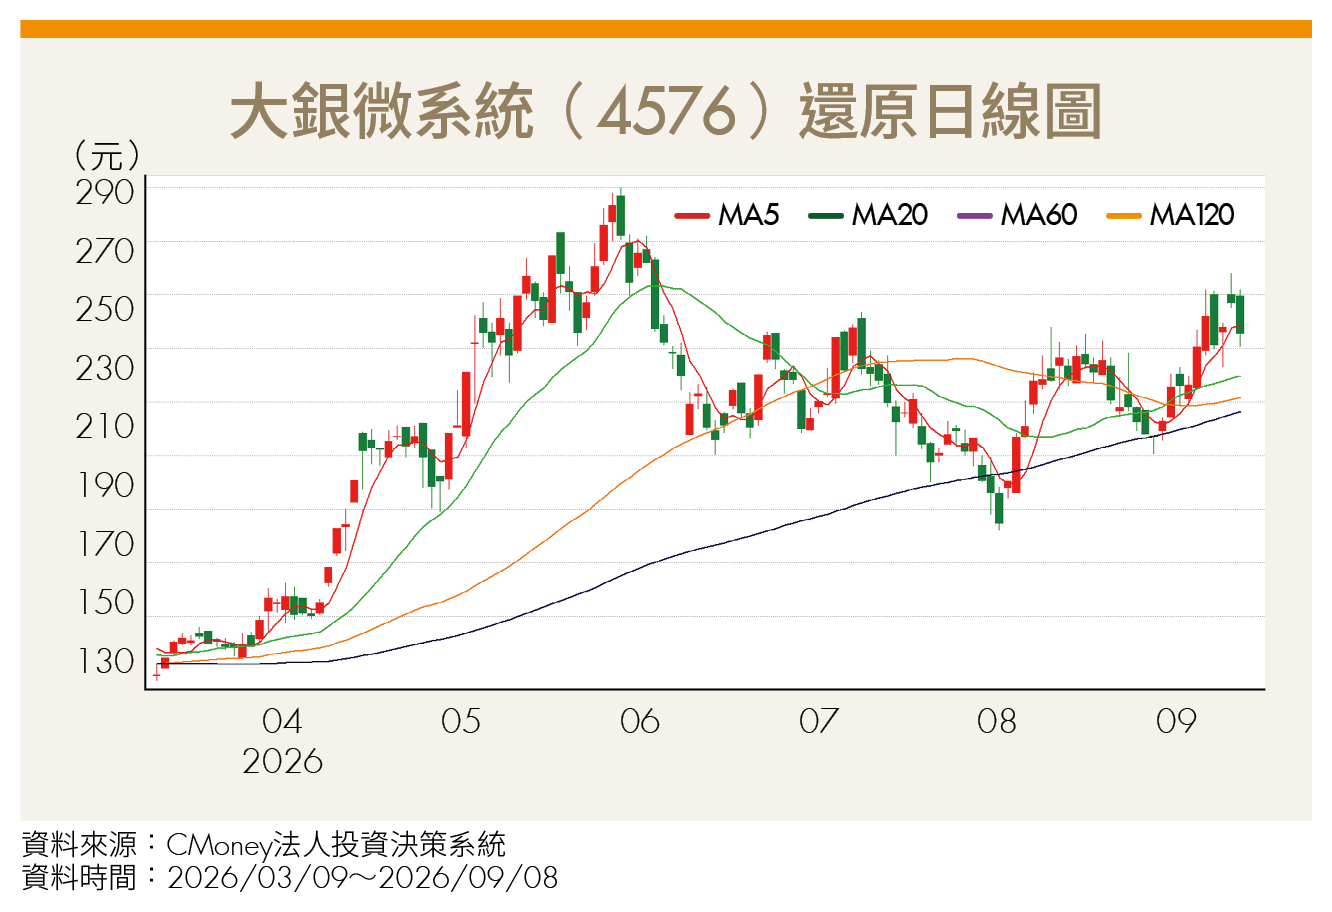
技術面可看到近期大銀微系統股價站穩各期均線之上,在量能維持高檔下,回檔未破月線皆可視為多頭格局延續。
(圖片來源:AI 僅示意 / 內容僅供參考,投資請謹慎為上)
文章出處:《Money錢》2026年10月號
下載「錢雜誌App」隨時隨地掌握財經脈動
理財工具推薦
近期熱門文章
猜你喜歡

立 即 下 載 Money 錢 掃 描 QRcode