× 首頁 保險獎 精選頻道 購物車(0) 序號開通 影音課程 登入/註冊
加入《Money錢》雜誌官方line@財經資訊不漏接 人形機器人正成為AI下一個資本焦點,但真正決定商業化速度的不是模型聰明與否,在於BOM能否量產、成本、維修頻率、手部機械的靈巧度與供應鏈才是產業規模化的關鍵。   過去幾年,AI的投資主線多半集中在雲端算力、大模型與資料中心。 但當AI開始從螢幕走向現實世界,下一個問題就變成:如果智慧真的要進入工廠、倉儲與產線,它需要一個能移動、且能承受物理世界摩擦的身體。這也是人形機器人重新受到資本市場關注的原因。 高盛研究估計,全球人形機器人市場到2035年可能達380億美元(約台幣1兆2億元)。這個數字不代表人形機器人技術已經成熟,而是代表市場開始認真思考:當勞動力短缺、工廠自動化與AI技術進步交會時,人形機器人是否有機會從展示品走向企業資本支出。   BOM是投資第一把鑰匙 硬體門檻決定商業化速度 投資人要理解這個產業,第一把鑰匙不是AI,是BOM(Bill of Materials,物料清單)—製造一台產品所需要的零件、材料與模組成本。對人形機器人來說,BOM不只是成本表,更是理解產業瓶頸的地圖。因為人形機器人不是一套軟體,也不是一顆晶片,而是一台會磨損、故障、需要維修與穩定良率的複雜硬體。 以特斯拉(Tesla)Optimus Gen2為例,摩根士丹利曾估算不含軟體的BOM,每台約為5萬至6萬美元。這雖然是券商估算的數字,但它點出一個核心:人形機器人的成本並非只有單一環節,還包含致動器、感測器、傳動系統與靈巧手(Dexterous Hand)這些高度精密的硬體模組。 這些零件不像消費電子一樣容易快速降低製造成本,因為它們牽涉精密加工、耐用度、扭矩密度與安全性。對企業來說,一台人形機器人真正的價值,是在產線上重複工作數千次之後,仍然能維持可靠性。 換句話說,人形機器人的商業化,不能只看模型有多聰明,還得看硬體能不能被大量製造、故障率是否夠低低、好不好維修,並且把成本壓到企業願意採購的範圍,就像汽車可以大量生產一樣。   極小空間整合多模組 靈巧手成本難降 其中最難降本的終端是手部機械。摩根士丹利估算Optimus Gen2的雙手模組約9,500美元,占整機BOM約17.2%。靈巧手要在極小空間內整合微型馬達、減速機、力感測器與編碼器,還要處理不同物體的重量、形狀與摩擦力。 它是決定機器人能否真正替代人類重複性勞動的關鍵模組。工廠與倉儲環境中,許多工作不只有單純搬運,還需要做到拿取、放置、調整角度、判斷力道等功能。這也是靈巧手成本高、降本難度大,卻又極具戰略價值的原因。   別只盯著本體製造商 賣鏟人才是規模化關鍵 美國在這場競爭中強在AI、軟體、系統整合與工業客戶,但精密零部件並不完全掌握在自己手上。高階減速機、螺桿、微型馬達、軸承與部分感測器,仍需要日本、歐洲與全球供應鏈支撐。 人形機器人雖然由美國公司引領資本市場敘事,但真正的降本與量產,會是一場全球供應鏈協作—誰能把致動器做得更便宜,誰能讓靈巧手更耐用,誰能降低維修與測試成本,誰就會影響人形機器人能否從少量試點走向大規模部署。 目前主要玩家各走不同路線。特斯拉(Tesla)的優勢在垂直整合、AI訓練資料、車廠場景與量產敘事,但外部客戶驗證仍有限。 Figure AI靠寶馬(BMW)工廠案例與鉅額融資,成為資本市場最關注的新創之一,但高估值也代表市場已提前押注未來成功。 Agility Robotics的Digit更貼近物流倉儲場景,商業部署證據相對明確。Apptronik透過Apollo與捷普(Jabil)合作,強調可製造性與量產導入。波士頓動力(Boston Dynamics,2021年被現代集團收購)則擁有極強的機械控制與運動能力,但商業化節奏相對審慎。 這場競爭的本質,是誰能把硬體做得更便宜、更可靠、更容易維修,並在真實場景中累積部署資料。 因此投資人不應只盯著本體公司,更應該關注背後的賣鏟人—AI晶片與運算平台、馬達控制、致動器、感測器、機器視覺、精密傳動、電源管理、代工製造、測試設備與工業自動化。這些公司未必站在AI浪潮最亮眼的聚光燈下,卻可能是整個AI產業真正走向規模化的基礎。   (圖片來源:AI 僅示意 / 內容僅供參考,投資請謹慎為上) 文章出處:《Money錢》2026年8月號 下載「錢雜誌App」隨時隨地掌握財經脈動

下一個兆元級AI戰場 人形機器人規模化來臨?BOM成量產關鍵!
2026/09/15
人工智慧(AI) , 人形機器人 , BOM , 自動化

加入《Money錢》雜誌官方line@財經資訊不漏接

人形機器人正成為AI下一個資本焦點,但真正決定商業化速度的不是模型聰明與否,在於BOM能否量產、成本、維修頻率、手部機械的靈巧度與供應鏈才是產業規模化的關鍵。


過去幾年,AI的投資主線多半集中在雲端算力、大模型與資料中心。

但當AI開始從螢幕走向現實世界,下一個問題就變成:如果智慧真的要進入工廠、倉儲與產線,它需要一個能移動、且能承受物理世界摩擦的身體。這也是人形機器人重新受到資本市場關注的原因。

高盛研究估計,全球人形機器人市場到2035年可能達380億美元(約台幣1兆2億元)。這個數字不代表人形機器人技術已經成熟,而是代表市場開始認真思考:當勞動力短缺、工廠自動化與AI技術進步交會時,人形機器人是否有機會從展示品走向企業資本支出。


BOM是投資第一把鑰匙 硬體門檻決定商業化速度

投資人要理解這個產業,第一把鑰匙不是AI,是BOM(Bill of Materials,物料清單)—製造一台產品所需要的零件、材料與模組成本。對人形機器人來說,BOM不只是成本表,更是理解產業瓶頸的地圖。因為人形機器人不是一套軟體,也不是一顆晶片,而是一台會磨損、故障、需要維修與穩定良率的複雜硬體。

以特斯拉(Tesla)Optimus Gen2為例,摩根士丹利曾估算不含軟體的BOM,每台約為5萬至6萬美元。這雖然是券商估算的數字,但它點出一個核心:人形機器人的成本並非只有單一環節,還包含致動器、感測器、傳動系統與靈巧手(Dexterous Hand)這些高度精密的硬體模組。

這些零件不像消費電子一樣容易快速降低製造成本,因為它們牽涉精密加工、耐用度、扭矩密度與安全性。對企業來說,一台人形機器人真正的價值,是在產線上重複工作數千次之後,仍然能維持可靠性。

換句話說,人形機器人的商業化,不能只看模型有多聰明,還得看硬體能不能被大量製造、故障率是否夠低低、好不好維修,並且把成本壓到企業願意採購的範圍,就像汽車可以大量生產一樣。


極小空間整合多模組 靈巧手成本難降

其中最難降本的終端是手部機械。摩根士丹利估算Optimus Gen2的雙手模組約9,500美元,占整機BOM約17.2%。靈巧手要在極小空間內整合微型馬達、減速機、力感測器與編碼器,還要處理不同物體的重量、形狀與摩擦力。

它是決定機器人能否真正替代人類重複性勞動的關鍵模組。工廠與倉儲環境中,許多工作不只有單純搬運,還需要做到拿取、放置、調整角度、判斷力道等功能。這也是靈巧手成本高、降本難度大,卻又極具戰略價值的原因。


別只盯著本體製造商 賣鏟人才是規模化關鍵

美國在這場競爭中強在AI、軟體、系統整合與工業客戶,但精密零部件並不完全掌握在自己手上。高階減速機、螺桿、微型馬達、軸承與部分感測器,仍需要日本、歐洲與全球供應鏈支撐。

人形機器人雖然由美國公司引領資本市場敘事,但真正的降本與量產,會是一場全球供應鏈協作—誰能把致動器做得更便宜,誰能讓靈巧手更耐用,誰能降低維修與測試成本,誰就會影響人形機器人能否從少量試點走向大規模部署。

目前主要玩家各走不同路線。特斯拉(Tesla)的優勢在垂直整合、AI訓練資料、車廠場景與量產敘事,但外部客戶驗證仍有限。

Figure AI靠寶馬(BMW)工廠案例與鉅額融資,成為資本市場最關注的新創之一,但高估值也代表市場已提前押注未來成功。

Agility Robotics的Digit更貼近物流倉儲場景,商業部署證據相對明確。Apptronik透過Apollo與捷普(Jabil)合作,強調可製造性與量產導入。波士頓動力(Boston Dynamics,2021年被現代集團收購)則擁有極強的機械控制與運動能力,但商業化節奏相對審慎。

這場競爭的本質,是誰能把硬體做得更便宜、更可靠、更容易維修,並在真實場景中累積部署資料。

因此投資人不應只盯著本體公司,更應該關注背後的賣鏟人—AI晶片與運算平台、馬達控制、致動器、感測器、機器視覺、精密傳動、電源管理、代工製造、測試設備與工業自動化。這些公司未必站在AI浪潮最亮眼的聚光燈下,卻可能是整個AI產業真正走向規模化的基礎。


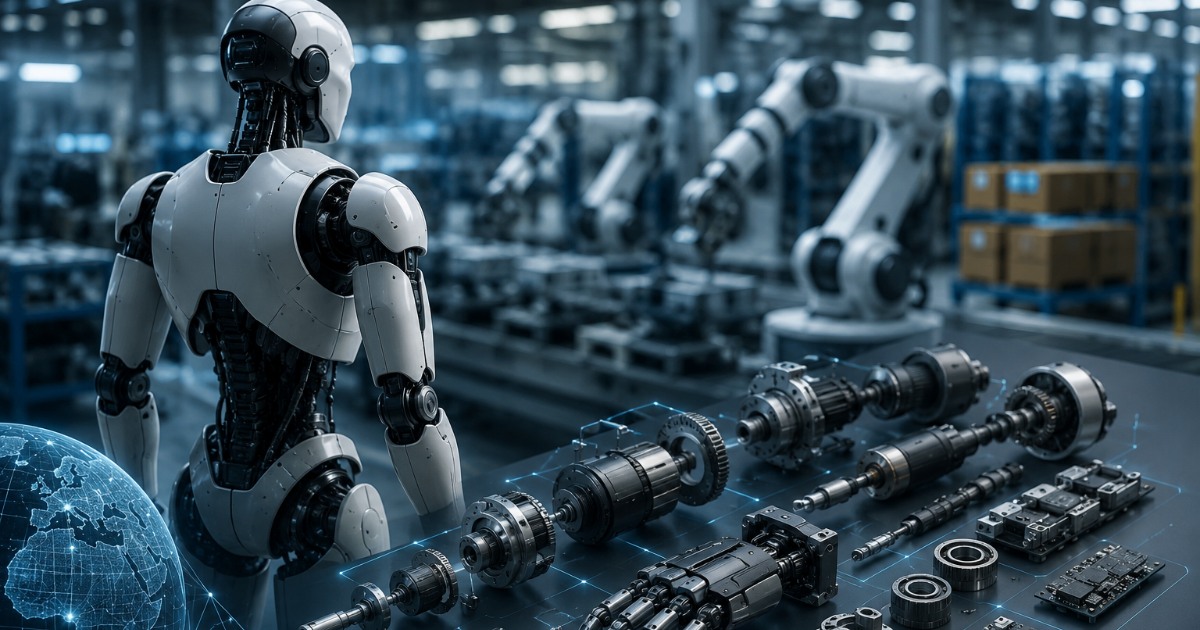
(圖片來源:AI 僅示意 / 內容僅供參考,投資請謹慎為上)

文章出處:《Money錢》2026年8月號

下載「錢雜誌App」隨時隨地掌握財經脈動
bnmoney-640x250.jpg


理財工具推薦

下載簡單記帳APP

2022火速竄起記帳APP

3秒記一筆!迅速找出財務漏洞
介面清爽、無廣告、不惱人