
領息、賣股不必二選一!比較4達人提領策略 3問題找出退休現金流解方
 退休
,
現金流
,
領息
,
ETF
,
資產配置
看完〈提領篇〉與〈領息篇〉做法,可以發現,4位達人看似分成兩派,實際上並不是壁壘分明的「買高股息」和「買市值型」的二選一。
張遠、嫺人不特別為了配息調整投資選擇,需要時再採用賣股、再平衡策略,或以現金、債券補足;郭俊宏、V大則把配息視為現金流的主要來源,但組合裡仍包含不同資產。
兩邊真正的差別,在於是否刻意把「配息」放入現金流設計的核心。領息派先安排收入來源,再從其他資產追求成長;賣股派則先考量整體配置與總報酬,有支出需求時,再決定從哪項資產取得現金。
領息確保現金進帳 賣股追求整體報酬
從4位達人的做法來看,賣股提領派在意的是,不要為了追求配息而影響整體報酬。張遠依年度需求分批賣出,優先處理超過原訂比例的資產;嫺人則準備較多現金與債券,平時由資金桶支付支出,市場大跌時先用現金,必要時再由債券接手,盡量避免下跌時賣股票。
領息派則希望把「什麼時候該賣」這個問題拿掉。郭俊宏以配息支應生活,配得較少時,先刪減非必要支出,再以其他資金補足;V大則利用資金池吸收短期落差,只有當長期配息能力轉弱,才考慮換股。
總結來說,一邊解決「要不要賣」的壓力,一邊解決「配息夠不夠」的問題;若把兩種方法放進同一套現金需求裡,差異會更清楚。
領息派少賣股 不等於資產累積較多
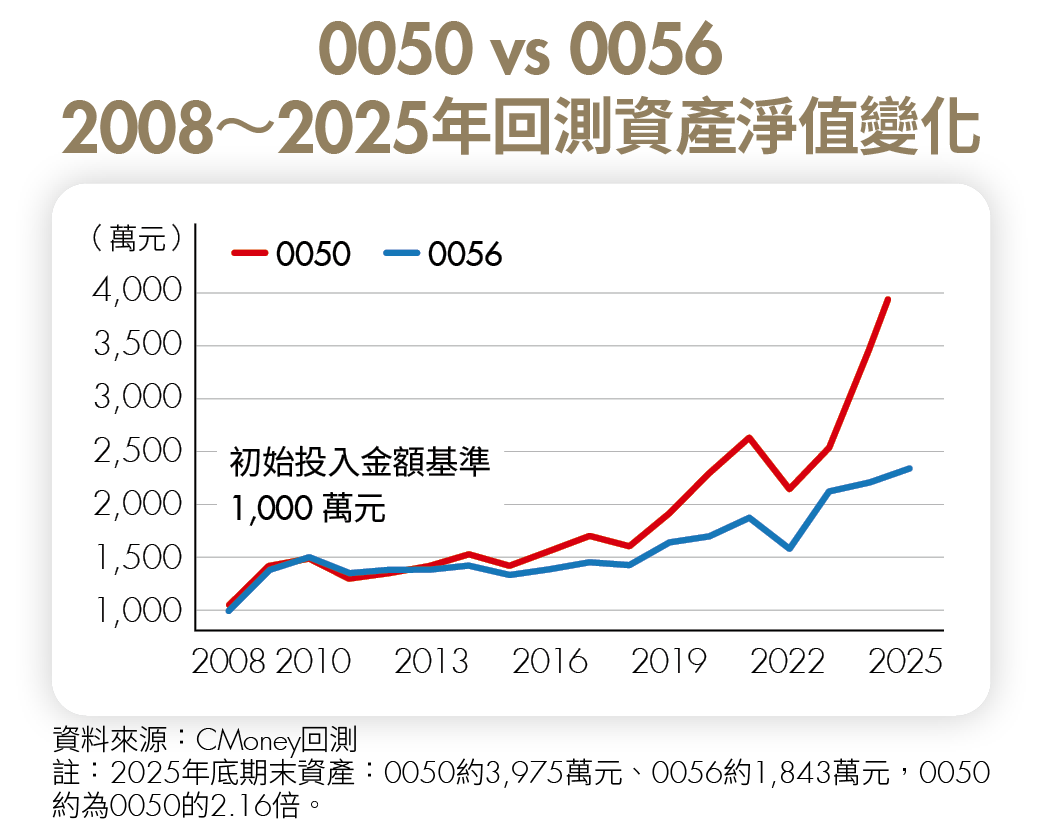
根據CMoney回測系統試算,2008年至2025年各投入1,000萬元到元大台灣50(0050)與元大高股息(0056),每年從36萬元開始提領,之後按2%通膨調高,股息先支應需求,不足再賣股,多餘則再投入。
結果顯示,0056有88.1%的提領需求由股息支應,有6年需要賣股,累計賣股約91.9萬元;0050則有83.7%由股息支應,有12年需要賣股,累計約125.6萬元。單看現金流,0056確實比較容易靠股息支應支出。
但把時間拉長到18年後,結果卻相反。0056累計配息約1,177萬元,雖高於0050的約723萬元,但期末資產卻只有約1,843萬元,低於0050的3,975萬元。原因在於,配息多不代表資產增值較高,甚至可能出現配息不足的情況。2008年甚至出現另一種情況:0056沒有配息,36萬元需求必須全部賣股;0050則因配息約33.3萬元,只需再補約2.7萬元。
釐清3問題 決定現金流來源
因此,建立現金流時,重點不是追求「完全不賣股」,而是找出一套符合個人需求、也能長期執行的方式。前述4位達人的做法雖不同,但其實都在處理同一件事:資產要怎麼轉成現金,才能用得安心,也不打亂原本的投資計畫,建議讀者可思考3個實際問題。
1.是否需要較規律、看得見的現金流?如果固定有一筆配息進帳,能降低用錢時的不安,配息可以成為現金流的主要來源;若能接受按計畫賣出,則不必為了配息改變原本的資產配置。
2.能否接受持有單位數減少?對股數變少容易產生壓力的人,領息可能比較容易執行;如果能把注意力放在整體資產價值,就能接受透過賣股把部分資產轉成現金。
3.市場不配合時,哪一種壓力比較能承受?領息者要面對配息減少甚至不足,賣股者則可能面對市場下跌時是否該賣出的心理壓力。因此,兩種方式都需要準備備案:配息不足時,是否有現金或其他收入補足;市場下跌時,是否有現金、債券等資產可先支應。
這也讓前兩篇的4位達人做法有了共同脈絡:張遠、嫺人也並非看到股票下跌就賣,而是事先準備現金、債券,再按照資產配置與再平衡規則提領;郭俊宏、V大也不是單純追求高配息,是用配息搭配支出控制、資金池與換股規則。
換句話說,真正需要建立的並非「領息」或「賣股」兩個標籤,而是一套先算需求、再分配來源,最後設定市場不利時的應變順序的現金流規則。如此一來,平時知道生活費由哪些資產提供,配息不足時知道如何補,市場下跌時也知道可從哪些資產取用,現金流就不必每次等到要用錢時,才臨時做決定。
(圖片來源:AI 僅示意 / 內容僅供參考,投資請謹慎為上)
文章出處:《Money錢》2026年10月號
下載「錢雜誌App」隨時隨地掌握財經脈動
理財工具推薦
下載Money錢 - 理財知識隨身讀APP
提供最優質的財經文章、影音
1.股市、保險、房地產,掌握最新財經動態 2.專家、名人駐站,提供深度產業分析 3.課程、影音專區,讓動手深度學習 下載【Money錢 - 理財知識隨身讀】,提前預約財富自由!
近期熱門文章
猜你喜歡
立 即 下 載 Money 錢 掃 描 QRcode