
股票存一輩子捨不得賣?張遠、嫺人靠「賣股提領」打造退休現金流
 ETF
,
賣股
,
配息
,
退休
,
資產配置
辛苦存下來的股票,真的要賣掉換生活費嗎?許多投資人一想到股數越來越少,心裡難免不踏實;相較之下,股息自動匯入帳戶,感覺更像是在「領被動收入」。
張遠 小檔案
台灣大學歷史學博士,長期研究全球ETF、資產配置及退休提領,目前經營「ffaarr投資理財部落格」以及同名臉書粉絲專頁。
嫺人 小檔案
曾任外商高階主管,49歲提前離開職場,目前經營臉書粉絲專頁「嫺人的好日子」,分享理財與退而不休的第二人生。
點擊連結,了解更多嫺人的課程內容:https://cmy.tw/00Cyxu。
然而,指數化投資達人張遠、財經作家嫺人都選擇「賣股提領」。他們不排斥自然產生的股息,只是不想為追求配息限制投資選擇;需要用錢時,按照規則賣出資產,對兩人來說,賣股並非迫不得已,而是讓累積的資產回到生活裡。
不擔心配息多寡 靠賣股拿回領錢主導權
「與其操之在人,不如操之在己。」張遠直言,ETF配多少息並非投資人能決定,也未必符合生活所需;配得太少仍要另外找錢,配得太多又要重新投入。若為了高配息而集中少數公司或單一市場,還可能打亂原本的資產配置。
他認為領息與賣股,本質上都是把部分資產轉成現金。因此,ETF股數變少,不代表財富一定縮水,仍要看剩餘資產的總價值。
道理聽起來簡單,但對習慣靠配息的投資人來說,要把注意力從持有張數轉向整體資產,仍需要時間,嫺人走過的正是這段轉變。她在49歲離開職場時,希望靠股息來支應退休生活的開支,因此買入電信股、金融股和元大高股息(0056);但在持續投資3年後,她回顧投資報酬,發現這些標的未能跟上市場平均,也無法滿足分散全球的需求。
2021年起,她定期定額投入元大台灣50(0050),賣掉0056,並逐步降低金融股比重,再將投資範圍擴大到全球。除了持有Vanguard全世界股票ETF(美股代號VT),目前部分股票資金也轉入不配息的累積型Vanguard富時全球股票UCITS ETF(英股代號VWRA)。
經過幾年比較,即使2024年配息創下個人高峰,她仍決定繼續降低配息型商品比重;隨著配置逐步轉向市值型ETF,她預估今年總配息將比去年減少30%。
配息變少,並沒有讓嫺人的生活失去依靠。股息與債息仍會流入帳戶、支應部分開銷,不足再透過賣股和再平衡補上。想通現金怎麼來,下一題便是:多久賣一次、每次該賣什麼?兩人各有不同做法。
每月賣出0.3% 分散賣股時機
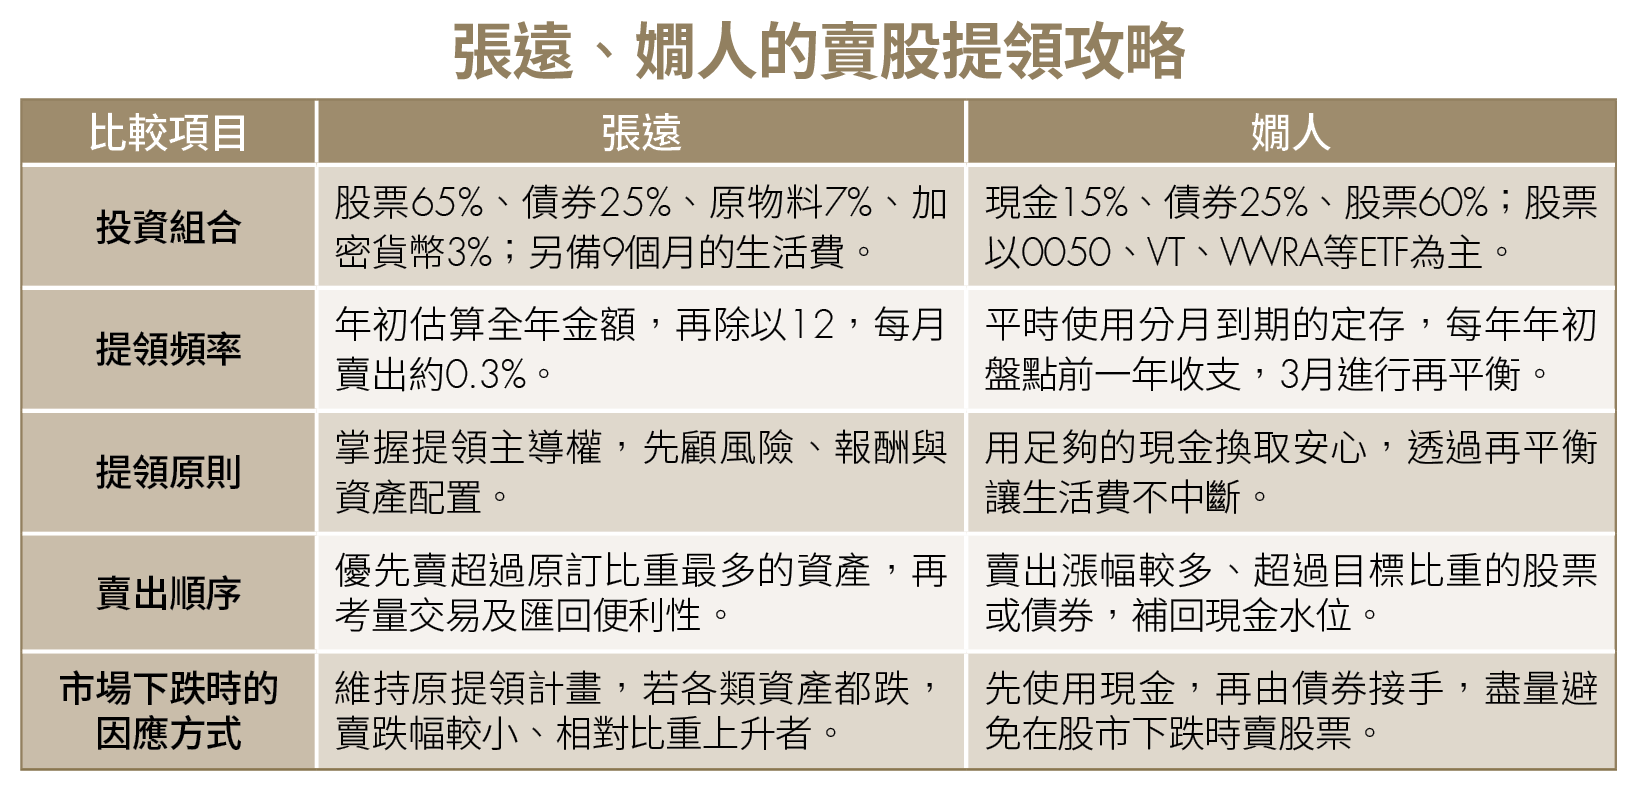
張遠進入提領期近2年,目前年提領率約3.4%~3.5%。他先以開始提領時的資產總額為基準,之後每年依通膨調整金額,再將家庭支出扣除不固定收入,估算一年需從投資組合拿出多少錢。
「我現在有孩子,要花多少錢很難事先確定。」因此,他不求每月支出完全相同,而是掌握全年總額,年初訂出目標後,再除以12個月,每月賣出約占投資部位0.3%的資產。
相較於年初一次賣足整年生活費,按月賣出能分散時間點,也不必囤積過多現金。張遠過去習慣預留1年生活費,但為了降低風險,取消槓桿,並將預留現金調降為9個月的生活費。每月支出先由這筆現金調節,再依計畫賣出資產,使現金盡量維持在目標水位。
實際賣出時,張遠不猜市場高點,而是優先處理超過原定比例的資產。他的組合涵蓋股票、債券、原物料及加密貨幣,每月先看哪個部位超額最多,再考量交易與匯回的便利性,決定賣出順序、領出生活費,也完成再平衡。
3桶金留足緩衝 每年調整一次
張遠願意每個月做一次決定,嫺人卻坦言:「每月都要思考該賣什麼,我會覺得壓力很大。」因此她儲備較多現金,換取不用頻繁賣股的安心感。
她用3桶金管理資產:短期「安心桶」放定存等現金工具,準備1~2年生活費,保守者可拉長到5年;中期「備用桶」配置債券或儲蓄險;長期「增值桶」以股票為主,比例可提高到60%左右。她目前的配置為15%現金、25%債券及60%股票,第一桶金約可支應3到4年生活。
平時,她將現金安排成分月到期的定存,再搭配高利活存,用於支付信用卡及家庭帳單。隔年初,她會先盤點一整年的收支,確認股息、債息流入後,第一桶金是否仍維持15%的目標水位,並把現金缺口作為後續調整依據。
到了每年3月,她再正式檢查股票與債券的比例。若現金低於15%,便賣出漲幅較多、超過原訂比重的股票或債券,把第一桶金補回來;若現金高於15%,則將多出的資金投入股票或債券,讓3桶金回到原比例。
今年5月,她因台股占比超過目標,賣出部分富邦台灣50(006208),賣出的錢若需要補充現金,就留在第一桶金,其餘按比例投入全球股票或債券。
遇到市場下跌 兩人各有賣股順序
兩人的提領頻率不同,下跌時的做法也不一樣。張遠表示,他在設定3.5%提領率與多元配置時,已納入不利市況,因此不會因下跌就停止提領;萬一所有資產都下跌,就賣出跌幅較小、相對比重上升的部位。
嫺人則先使用第一桶金,避免在股市下跌時急著賣股票;如果現金仍不夠,再由債券接手。
兩人的做法,沒有哪一套才是標準答案,值得學習的是,他們在用錢前都會先思考3個問題:一年最多領多少?要留多少現金?市場下跌時先賣什麼?這3題答得出來,賣股就是有計畫地使用資產。
(圖片來源:AI 僅示意 / 內容僅供參考,投資請謹慎為上)
文章出處:《Money錢》2026年10月號
下載「錢雜誌App」隨時隨地掌握財經脈動
理財工具推薦
下載Money錢 - 理財知識隨身讀APP
提供最優質的財經文章、影音
1.股市、保險、房地產,掌握最新財經動態 2.專家、名人駐站,提供深度產業分析 3.課程、影音專區,讓動手深度學習 下載【Money錢 - 理財知識隨身讀】,提前預約財富自由!
近期熱門文章
猜你喜歡
立 即 下 載 Money 錢 掃 描 QRcode